古家の売却方法|古家付き土地・更地・解体更地渡しの判断基準【台東区・荒川区の不動産売却ならセンチュリー21クレール不動産】


- 【営業時間】10:00~19:00
- 【定休日】水曜定休
- 【MAIL】clair@c21-clair.jp


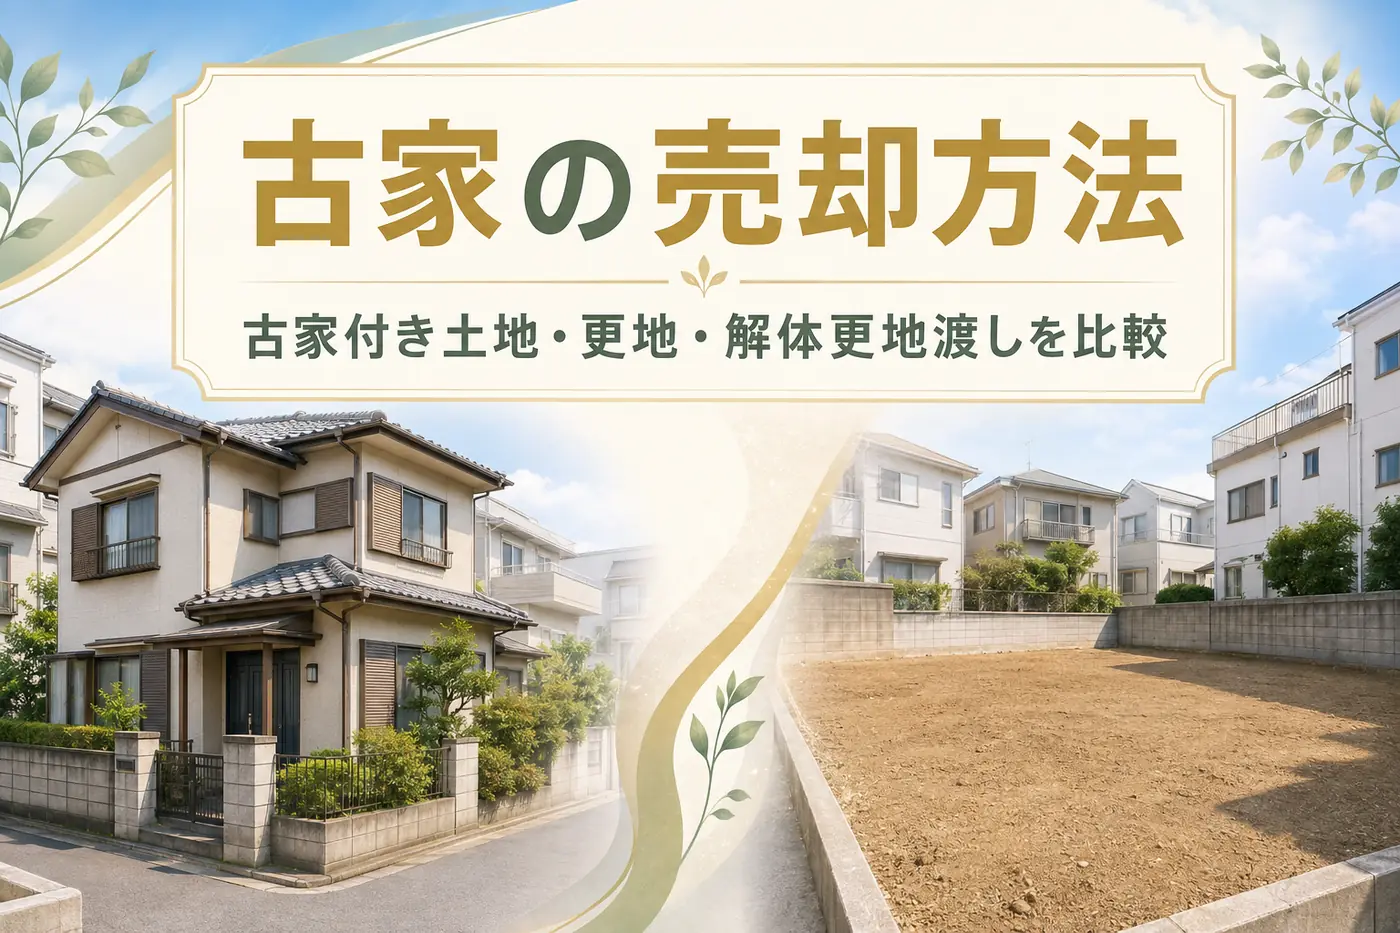
古家は、解体してから売る方が有利とは限りません。最初に「古家付き土地のまま売る」「先に解体して更地で売る」「買主が決まってから売主が解体し、更地で引き渡す」の3案を同じ条件で比較することが重要です。
判断を誤りやすいのは、売却価格だけを比べてしまう場合です。実際には、解体・残置物撤去・アスベスト・測量などの費用、固定資産税等、売却期間、再建築の可否、契約条件まで含めた売却後の手取り額で判断します。台東区・荒川区でも、道路の幅員、私道、セットバック、借地権、越境などが売り方に影響する物件があります。解体前に個別の法令・権利関係を調べましょう。
この記事のポイント
- 古家付き・先行解体・解体更地渡しの3案には、それぞれ向く条件があります。
- 再建築できない可能性がある土地は、建物を壊す前に必ず行政・専門家へ確認します。
- 「更地にすると固定資産税が必ず6倍」は正確ではありません。住宅用地特例が外れる時期と実際の税額を個別に確認します。
- 解体見積もりは本体工事だけでなく、残置物、付帯物、アスベスト、地中埋設物、狭小地対応まで確認します。
- 相続空き家や旧居には税制上の期限があります。解体・契約の順番を決める前に税理士または税務署へ確認します。
結論|解体前に3つの売り方を比較する
古家の売り方は、建物の古さだけでは決められません。3案それぞれの想定成約価格・費用・期間・契約リスクを査定し、再建築可否と税制を確認してから解体を決めるのが基本です。
古家付き土地で売る
土地と建物を現況のまま売却します。先行費用を抑え、改修・再利用を考える買主にも届けられます。
先に解体して更地で売る
土地の形状を見せやすく、建築用地を探す買主が検討しやすくなります。一方、売主が解体費用と売れるまでのリスクを負います。
契約後に解体して更地渡し
買主と価格・条件を合意してから売主が解体します。解体範囲、期限、追加費用の負担を売買契約で明確にする必要があります。
「更地の方が高く売れそう」という理由だけで先に壊すと、解体費を回収できない、税負担が変わる、助成の申請時期を逃す、再建築できない土地の利用価値を下げるといった問題が起こり得ます。反対に、倒壊の危険がある建物を長く残すことも適切ではありません。価格・安全・法令・税務を同時に確認します。
古家付き土地とは|そのままでも売却できる
「古家」や「古家付き土地」に法律上の一律の築年数基準はありません。一般には、建物が古く、売買価格の中心を土地価値が占める物件について、広告や売買実務で「古家付き土地」と表現します。築年数だけで建物価値がゼロになるわけではなく、維持状態、耐震性、間取り、改修履歴、用途、買主の利用目的によって評価は変わります。
建物を残したままでも売買契約はできる
古家がある土地も、土地と建物の権利関係を整理し、物件状況と引渡条件を合意できれば売却できます。買主は、そのまま利用する方、改修する方、購入後に解体する方、不動産事業者などが候補です。
ただし「土地として売る」と広告しても、建物が存在する以上、登記、所有者、占有者、残置物、建物の不具合、解体負担などを曖昧にはできません。建物を売買対象に含めるのか、売主が撤去して土地のみを引き渡すのか、建物の対価をどう扱うのかを、契約書と税務の両面で整理します。
建物の利用価値が残る場合もある
雨漏りや傾きがなく、維持管理や改修がされている古家は、中古戸建て、店舗兼住宅、賃貸用、リノベーション素材として検討される場合があります。土地値だけに決め打ちせず、「現況利用」「改修」「建替え」のどの需要があるかを査定時に分けて確認します。
古家を売る3つの方法とメリット・注意点
古家の売り方は、現況のまま引き渡す方法、売出し前に更地にする方法、契約後に売主が解体する方法の3つです。先行費用を負う時期と、売主・買主が負担する工事リスクが異なります。
1. 古家付き土地のまま売却する
売主が解体費用を先払いせず、比較的早く販売を始められる方法です。建物を見たうえで再利用か解体かを買主が選べるため、買主の選択肢を残せます。
| 主なメリット | 主な注意点 |
|---|---|
| 解体資金を用意せず販売を始めやすい | 買主が見込む解体費・リスクが価格交渉へ反映されやすい |
| 改修・再利用を希望する買主も対象にできる | 建物の印象や安全性によって内見・現地確認が難しい場合がある |
| 再建築条件を確認するまで建物を残せる | 既知の雨漏り、シロアリ、越境、設備不良等の告知が必要 |
2. 売り出す前に解体して更地にする
建築用地を探す買主に、間口、奥行、日当たり、高低差、接道状況を見てもらいやすい方法です。危険な建物を除却できる一方、売主が解体費用を負担し、売却が長引くリスクも引き受けます。
| 主なメリット | 主な注意点 |
|---|---|
| 土地の形状や建築後のイメージを伝えやすい | 解体費用を支払っても売却価格へ全額転嫁できるとは限らない |
| 老朽建物による安全・管理上の負担を減らせる | 固定資産税等の住宅用地特例、助成、税制の要件に影響する場合がある |
| 買主側の解体手配が不要になる | アスベストや地中埋設物で見積額が増える場合がある |
3. 売買契約後に売主が解体し、更地で引き渡す
古家がある状態で販売し、買主が決まった後に売主の負担で解体する方法です。売れる前の解体費用を避けやすい一方、解体の遅延や追加工事が決済・引渡しへ直結します。
契約では、少なくとも次を明確にします。
- 解体する建物・塀・樹木・井戸・浄化槽・基礎・配管等の範囲
- 整地の仕上げ、地中埋設物が見つかった場合の調査と費用負担
- 解体完了日、建物滅失登記、決済・引渡しとの順序
- 近隣対応、アスベスト、行政への報告・届出を誰が行うか
- 工期遅延や解体不能が判明した場合の取扱い
税制上の「譲渡日」と解体時期の関係にも注意:土地・建物の譲渡所得は、原則として引渡日の属する年の所得として申告しますが、売買契約の効力発生日(通常は契約締結日)を譲渡日として申告することもできます。相続空き家の特例では、何を譲渡したか、いつを譲渡日として申告するか、いつ建物を取り壊すかで判定が変わります。国税庁は、契約日を譲渡日として申告する例について、契約後の解体が翌年2月15日の期限に間に合わず、特例を使えない事例を示しています。更地渡し特約だけで適用が決まるわけではありません。譲渡日の基本と国税庁の契約後解体の質疑を確認し、契約前に税理士または税務署へ相談してください。
古家付きか更地かを決める8つの判断基準
最初に再建築可否と権利関係、次に建物需要、最後に価格・費用・税金を確認します。順番を逆にして解体見積もりだけで決めると、土地の利用価値や手取りを見誤ることがあります。
1. 再建築できるか
建築基準法上の道路への接道、道路種別、セットバック、接道幅、43条の認定・許可の可能性を確認します。
2. 権利関係は明確か
土地・建物の名義、共有持分、相続登記、抵当権、借地権、底地、未登記建物、占有者を確認します。
3. 建物需要があるか
現況利用、部分改修、店舗・賃貸利用などの需要と、建物状態・耐震性・法令適合性を照合します。
4. 土地需要があるか
用途地域、容積率、前面道路、間口、土地形状、駅距離、周辺の新築用地需要を確認します。
5. 解体総額はいくらか
建物本体だけでなく、付帯物、残置物、石綿、重機搬入、地中埋設物、整地まで見積もります。
6. 税負担はどう変わるか
固定資産税等の課税時点、住宅用地特例、譲渡所得、利用可能な特例と期限を確認します。
7. いつまでに売りたいか
解体・届出・測量に要する期間、相続・住み替え・納税の期限、希望決済日を合わせます。
8. 最終手取りはいくらか
査定額ではなく、想定成約価格からローン、売却費用、解体費用、税金を差し引いて比較します。
古家付き売却が候補になりやすいケース
- 建物を改修して使える可能性があり、現況利用の買主も見込める
- 再建築の可否や道路条件が未確認で、解体を先行すべきでない
- 解体費用を先に用意することが難しい
- 早く販売を開始し、市場の反応を見てから方針を調整したい
- 土地価格の上昇見込みより、解体・保有コストの方が大きい可能性がある
先行して更地にする案が候補になりやすいケース
- 倒壊・外壁落下など安全上の問題があり、早期除却が必要
- 再建築条件が確認でき、建築用地としての需要が明確
- 古家付きと更地の査定差が解体総額・税負担増・保有コストを上回る見込み
- 助成の対象、工事費、工期、近隣対応、届出の段取りを確認できている
- 売却まで期間が延びても資金と管理に無理がない
解体更地渡しが候補になりやすいケース
- 買主は更地を希望しているが、売主は成約前の解体を避けたい
- 解体工事費と範囲が事前調査・見積もりで把握できている
- 契約から決済までに、行政手続きと解体工事を完了できる
- 追加費用・工期遅延・地中埋設物の取扱いを契約で具体化できる
古家付き・更地・更地渡しを同じ前提で比較します
センチュリー21 クレール不動産では、台東区・荒川区の物件について、想定成約価格だけでなく、解体・測量等を含めた手取り見込みと販売条件を整理します。
営業時間 10:00~19:00/定休日 毎週水曜日
査定の依頼だけで売却を決める必要はありません。
売却価格ではなく手取り額で比較する
更地の査定価格が古家付きより高くても、その差額が解体総額と追加負担を下回れば、売主の手取りは増えません。査定価格と想定成約価格を分け、3案それぞれの売却時期も考慮して比較します。以下は売却後に残る現金の概算で、ローン返済額は譲渡所得の税務上の必要経費を意味しません。
解体見積もりで分けて確認する費用
| 費用区分 | 確認する内容 | 増額要因の例 |
|---|---|---|
| 建物本体 | 構造、延床面積、階数、基礎 | 鉄骨・RC、地下、強固な基礎 |
| 付帯物 | 塀、門扉、物置、庭木、井戸、浄化槽 | 撤去範囲が見積書に含まれていない |
| 残置物 | 家具、家電、生活用品、事業用設備 | 分別・搬出量、処分困難物 |
| アスベスト | 事前調査、分析、除去、届出・報告 | 含有建材の種類、範囲、作業方法 |
| 施工条件 | 前面道路、重機・車両の進入、隣家との距離 | 手壊し、小運搬、交通誘導、養生 |
| 追加工事 | 地中埋設物、土壌、整地、配管処理 | 解体後に初めて判明する障害物 |
見積書は合計額だけでなく、対象範囲、追加単価、別途工事、廃棄物処理、アスベスト調査、整地方法まで確認します。価格の安さだけで解体業者を決めず、必要な許可・登録、保険、近隣対応、工程管理も比較してください。
解体前に必ず確認したい実務上の注意点
解体前には、再建築の可否、権利・境界、買主へ告知すべき事項、アスベスト、滅失登記を確認します。特に道路・借地権・境界は、建物を壊した後では元の状態へ戻せないため、工事契約より先に調査します。
再建築可否・道路・セットバック
建築物の敷地は、原則として建築基準法上の道路に2m以上接する必要があります。建築基準法第43条第2項には、一定の基準を満たす場合の認定・許可の仕組みがありますが、個別の敷地が対象になるかは行政判断です。道路に見える通路が建築基準法上の道路とは限らず、現在建物があることと、同規模・同用途の建物を再建築できることも同義ではありません。e-Gov法令検索「建築基準法」も参照し、解体前に確認してください。
建物を壊した後に「再建築が難しい」と分かっても元には戻せません。道路種別、接道長、幅員、セットバック、私道の権利、通行・掘削承諾は、区の建築担当部署や建築士等へ事前に確認します。荒川区は、建築基準法上の道路に2m以上接しない敷地でも、第43条第2項第2号の許可等により建替えが可能となる場合を「道路に接していない敷地での建替え」で案内しています。
境界・越境・私道・借地権
解体時に境界標を損傷したり、隣地の塀・配管・屋根等を誤って撤去したりすると紛争につながります。測量の要否と境界標の保全を土地家屋調査士へ確認し、越境物は売買契約で取扱いを定めます。
借地上の建物は、建物を取り壊すと借地契約や借地権へ重大な影響が生じる場合があります。地主の承諾、解体、譲渡、建替え、名義変更の条件を、借地契約書と専門家の助言に基づいて確認してください。借地権の売却自体を検討している場合は、当社の借地権の売却相談ページも参考になります。
契約不適合責任と告知
古家付き売却では、契約内容に適合しない状態があると、引渡し後に契約不適合責任が問題になる場合があります。個人間売買では責任範囲や期間を契約で調整することがありますが、民法第572条は、売主が知りながら買主へ告げなかった事実について、担保責任を負わない旨の特約があっても責任を免れない旨を定めています。したがって、「現況有姿」「古家付き」「契約不適合責任を負わない」と記載するだけで、把握している不具合等の説明を省略してよいわけではありません。具体的な責任範囲は契約内容や当事者の属性等によって異なるため、必要に応じて弁護士へ確認してください。e-Gov法令検索「民法」
- 雨漏り、漏水、シロアリ、傾き、腐食、火災・事故歴
- 給排水管、電気、ガス、浄化槽、井戸の状態
- 増改築、未登記部分、建築確認・検査済証の有無
- 境界、越境、私道、近隣との申合せ・紛争
- 地中埋設物、過去の建物・工場利用、土壌に関する情報
把握している事項と資料を不動産会社へ共有し、物件状況報告書、設備表、重要事項説明書、売買契約書の記載に食い違いが生じないよう整理します。売主が宅地建物取引業者である場合などは別の規制が関係することもあるため、法的な責任範囲は個別事情に応じて弁護士へ確認してください。
アスベストの事前調査と報告
建築物の解体等工事では、元請業者または自主施工者が石綿含有建材の有無を事前調査する必要があります。建築物については、2023年10月1日以降着工の工事から、原則として有資格者による事前調査が義務付けられています。また、解体部分の床面積が80㎡以上の建築物解体工事などは、事前調査結果を労働基準監督署・都道府県等へ報告する必要があります。80㎡未満で報告対象外でも、事前調査自体が不要になるわけではありません。
石綿含有建材が確認された場合は、建材の種類に応じて除去方法、作業基準、届出、費用、工期が変わります。解体見積もりでは、事前調査・分析・除去・処分・届出対応のどこまでが含まれるかを明記してもらい、追加費用の条件も確認します。
建物滅失登記と固定資産税の届出
登記された建物を全部取り壊した場合は、建物滅失登記が必要です。不動産登記法第57条では、表題部所有者または所有権の登記名義人は、原則として滅失の日から1か月以内に申請することとされています。登記名義人が亡くなっている、未登記建物がある、登記上の建物と現況が異なる場合は、解体前から土地家屋調査士や法務局へ確認してください。根拠法令はe-Gov法令検索「不動産登記法」で確認できます。
東京都23区では、住宅の全部または一部を取り壊した場合など、土地や家屋の状況が変わったときは、原則として翌年1月31日までに、1月1日時点の土地所有者が「固定資産税の住宅用地等申告書」を土地所在地の都税事務所へ提出します。詳細は東京都主税局「住宅用地の申告等をお願いしています」をご確認ください。
税制と台東区・荒川区の制度
解体時期は、固定資産税等の住宅用地特例、譲渡所得の特例、両区の事前周知・助成制度へ影響します。売買契約や解体工事を発注する前に、適用要件と申請順序を確認してください。
更地にすると固定資産税が「必ず6倍」ではない
住宅の敷地には、一定の要件のもとで固定資産税・都市計画税の課税標準を軽減する住宅用地特例があります。小規模住宅用地は住宅1戸につき200㎡までの部分について、固定資産税は価格の6分の1、都市計画税は価格の3分の1が本則課税標準です。一般住宅用地は、固定資産税が価格の3分の1、都市計画税が価格の3分の2です。
解体後に迎える1月1日時点で住宅用地に該当しない場合、その年分の土地の固定資産税・都市計画税は原則として住宅用地特例の対象外です。たとえば2026年中に解体して2027年1月1日に更地なら、2027年度分の判定に影響します。ただし、一定要件を満たす住宅の建替えでは特例を継続できる場合があります。また、実際の税額には負担調整措置、都市計画税、東京都の減免等が関係し、前年の税額がそのまま6倍になるわけではありません。解体時期と翌年度の見込額は都税事務所へ確認してください。
また、建物を残していても、管理不全空家等または特定空家等について市区町村から勧告を受けた土地は、住宅用地特例の対象外となる場合があります。税金だけを理由に危険な空き家を放置することは適切ではありません。
自宅を取り壊して土地だけを売る場合の3,000万円特別控除
自分が住んでいた家を取り壊して敷地だけを売る場合も、一定の要件を満たせば居住用財産の3,000万円特別控除を利用できる可能性があります。主な追加要件は、取壊しから1年以内に敷地の譲渡契約を締結し、住まなくなってから3年を経過する日の属する年の12月31日までに売ること、取壊しから契約締結まで敷地を貸駐車場等に使わないことです。
利用状況、所有者、売却先、過去の特例利用、新居の住宅ローン控除との関係など、ほかの要件もあります。詳細は国税庁「マイホームを取り壊した後に敷地を売ったとき」で確認し、解体前に税理士または税務署へ相談してください。
相続空き家の3,000万円特別控除
被相続人の居住用家屋と敷地等を相続し、一定の要件を満たして2027年12月31日までに売却した場合、譲渡所得から最高3,000万円を控除できる可能性があります。2024年1月1日以後の譲渡で、対象不動産を相続または遺贈により取得した相続人が3人以上の場合は、控除上限が1人当たり2,000万円となります。
主な要件には、対象家屋が原則として1981年5月31日以前に建築され、区分所有建物でないこと、相続開始直前に原則として被相続人以外の居住者がいなかったこと、相続開始から3年を経過する日の属する年の12月31日までに売却すること、売却代金が1億円以下であることなどがあります。2024年1月1日以後の譲渡では、家屋または家屋と敷地等を譲渡した後、譲渡年の翌年2月15日までに一定の耐震基準を満たすか、家屋を全部取り壊す類型もあります。「解体後に敷地だけを売る」類型とは要件が異なります。売却対象・時期・利用状況・売却先等を確認し、契約前に税理士または税務署へ相談してください。
詳細は国税庁「被相続人の居住用財産(空き家)を売ったときの特例」と契約後解体の質疑応答をご確認ください。相続手続き全体は、相続した家・空き家の売却ガイドで整理しています。
売却のための取壊し費用は譲渡費用になる場合がある
国税庁は、土地等を売るためにその上の建物を取り壊した場合の取壊し費用と建物の損失額を、主な譲渡費用の例として挙げています。一方、維持管理目的の支出などは同じ取扱いにならないため、解体目的、売買との直接性、契約・請求書・領収書を確認します。
根拠は国税庁「譲渡費用となるもの」をご参照ください。不動産売却の税金全体は不動産売却の税金【2026年】、申告手続きは不動産売却後の確定申告完全ガイド【2027年版】で解説しています。
台東区・荒川区は解体前の周知・助成条件を確認する
| 地域 | 解体前に確認する主な内容 | 公式案内 |
|---|---|---|
| 台東区 | 区内のすべての解体工事が事前周知要綱の対象です。標識は原則として着工の少なくとも14日前、木造は7日前から設置し、近隣説明は着工7日前までに行います。谷中二・三・五丁目の不燃化特区では、一定の老朽建築物を対象とする除却助成があり、2026年4月から上限額が300万円へ拡充されています。 | 解体工事の事前周知 不燃化特区制度 |
| 荒川区 | 解体床面積合計80㎡以上の建築物や、石綿を含む一定の工事等は事前周知要綱の対象です。古い空家の解体費助成は、1年以上未使用、1981年5月31日以前の建築、区が倒壊等のおそれがあると判定した建物などが対象で、原則として対象費用の3分の2・上限100万円です。 | 解体工事等の事前周知 古い空家の解体費助成 |
助成制度は、対象区域・建物・所有者・工事内容・申請時期等に条件があります。工事着手後や契約後では申請できない制度もあるため、解体工事を発注する前に各区の担当部署へ確認してください。売却目的の解体が対象外となる場合もあります。
台東区・荒川区の土地相場を見る場合も、区全体の平均を古家の敷地へそのまま当てはめることはできません。地域動向は台東区の不動産売却相場【2026年】と荒川区の不動産売却相場【2026年】をご参照ください。
古家売却の進め方7ステップ
古家売却は、所有者と権利の確認から始め、法令調査、3案の査定、解体見積もり、税・助成の確認を経て売り方を決めます。解体業者への発注だけを先行させず、次の順で進めると手戻りを抑えられます。
- 所有者と権利を確認する
土地・建物の登記、共有者、相続、抵当権、借地権、未登記部分、占有者を確認します。 - 資料を集める
固定資産税の納税通知書、登記事項証明書、測量図、境界確認書、建築確認関係書類、修繕履歴、相続資料を整理します。 - 現地・法令調査を行う
建物状態、残置物、境界、越境、道路種別、接道、セットバック、再建築可否、ライフラインを確認します。 - 3案の査定を比較する
古家付き、先行解体、更地渡しについて、査定価格・想定成約価格・買主層・販売期間を分けて確認します。複数社へ査定を依頼する場合は、査定額の高さだけでなく、古家・土地の取扱事例、査定根拠、想定する買主、販売方法まで比較してください。依頼先を比較する基準は、台東区・荒川区で不動産売却を任せる会社の選び方|おすすめを見極める7つの基準で整理しています。 - 解体見積もりと税・助成を確認する
見積範囲、アスベスト、届出、固定資産税等、譲渡所得の特例、助成の申請時期を確認します。 - 売り方と契約条件を決める
売出価格、解体負担、残置物、測量、契約不適合責任、引渡時期、価格見直し条件を決めます。 - 契約・解体・登記・引渡しを連動させる
更地渡しでは工期と決済を管理し、解体後は建物滅失登記等を進めて引渡条件を満たします。
相談時にあると判断が早い資料
- 固定資産税・都市計画税の納税通知書、課税明細
- 登記識別情報、登記事項証明書、不動産取得時の契約書
- 公図、地積測量図、境界確認書、建物図面
- 建築確認済証、検査済証、設計図、増改築・修繕記録
- 住宅ローン残高、借地契約書、私道・通行掘削に関する書類
- 相続関係書類、遺産分割協議書、被相続人の取得費資料
- 雨漏り等の不具合、残置物、越境、近隣との取決めが分かる資料
書類がすべてそろっていなくても査定相談は可能です。分からない項目を明確にし、誰へ何を確認するかを整理することから始めます。
古家売却のよくある質問
解体時期、税金、費用負担について迷いやすい点を簡潔に整理します。
Q. 古家は解体しなくても売却できますか?
A. 売却できます。土地・建物の権利、建物状態、残置物、告知事項、引渡条件を整理し、古家付き土地または中古戸建てとして販売します。解体費用を買主が見込むため、価格交渉へ反映されることはあります。
Q. 古家付き土地と更地はどちらが高く売れますか?
A. 一律には決まりません。更地の想定成約価格が高くても、解体・アスベスト・残置物・測量・税金等を差し引くと古家付きの手取りを下回る場合があります。両方の想定成約価格と売却期間を同じ条件で比較します。
Q. 再建築できない可能性がある古家は壊してもよいですか?
A. 解体を決める前に確認が必要です。現在建物があっても、接道義務などにより同じ建物を再建築できない場合があります。一方で認定・許可等により建築できる可能性もあるため、区の建築担当部署、建築士、不動産会社等へ確認してください。
Q. 更地にすると固定資産税は6倍になりますか?
A. 「税額が必ず6倍」は正確ではありません。住宅用地特例が外れると固定資産税の課税標準は変わりますが、実際の税額には土地評価、負担調整、都市計画税、東京都の軽減等が関係します。解体時期を含めて都税事務所へ試算を確認してください。
Q. 解体費用は売主と買主のどちらが負担しますか?
A. 売買条件によって決まります。古家付きの現況渡しでは買主が購入後に解体する場合があり、解体更地渡しでは通常、売主が契約条件に従って負担します。名目上の負担者だけでなく、売買価格への反映と追加工事リスクまで比較します。
Q. 家財や残置物を残したまま売れますか?
A. 買主が同意すれば可能な場合はありますが、処分費用や所有権放棄、引渡状態を契約で明確にします。写真と一覧で内容を共有し、売主撤去・買主引受け・代金調整のどれにするか決めてください。
Q. 売る前にリフォームした方がよいですか?
A. 大規模リフォームを先行する必要があるとは限りません。建替え前提の買主には費用を回収できず、現況を好む買主の選択肢を狭める場合があります。清掃・安全確保・不具合の把握を優先し、現況、必要部分のみ補修、古家付き土地の3案を査定時に比較します。
まとめ|査定と調査を先に、解体判断は後に
古家の売却で重要なのは、「古いから壊す」と決めることではありません。古家付き土地、先行解体、更地渡しの3案について、再建築可否、建物需要、解体総額、固定資産税等、税制、販売期間、契約条件を確認し、売却後の手取り額で比較します。
特に、道路・借地権・境界・相続・未登記建物・アスベスト・助成制度は、解体後では調整しにくい項目です。まず机上査定で価格帯と論点を把握し、必要に応じて現地調査、行政確認、解体見積もりへ進むと、不要な支出と手戻りを減らせます。
台東区・荒川区の古家売却をご相談ください
物件の状態と土地条件を確認し、古家付き・更地・解体更地渡しの比較材料をご案内します。査定価格だけでなく、費用と売却条件を含む手取りの見通しを整理します。
センチュリー21 クレール不動産
営業時間 10:00~19:00/定休日 毎週水曜日

コラム作成日:2026年3月21日
コラム更新日:2026年9月26日
※本記事は2026年9月26日時点の法令・制度・公的機関の案内に基づく一般的な解説です。個別案件について、税務は税理士または税務署、権利登記は司法書士または法務局、表示登記・境界は土地家屋調査士または法務局、法務は弁護士、建築可否・道路・助成制度は行政・建築士等へご確認ください。
※査定価格は売却を保証する金額ではありません。実際の成約価格、売却期間、解体費用、税金、手取り額は物件状態、市況、契約条件等により異なります。


店舗紹介

東京都台東区根岸5丁目17-4
TEL : 0120-905-980
FAX : 03-5824-9944
営業時間 : 10:00~19:00
定休日 : 水曜定休


【営業時間】10:00~19:00
【定休日】水曜定休
