転勤で家を売却する際の選択肢と注意点|売却・賃貸・空き家の判断基準【台東区・荒川区の不動産売却ならセンチュリー21クレール不動産】


- 【営業時間】10:00~19:00
- 【定休日】水曜定休
- 【MAIL】clair@c21-clair.jp


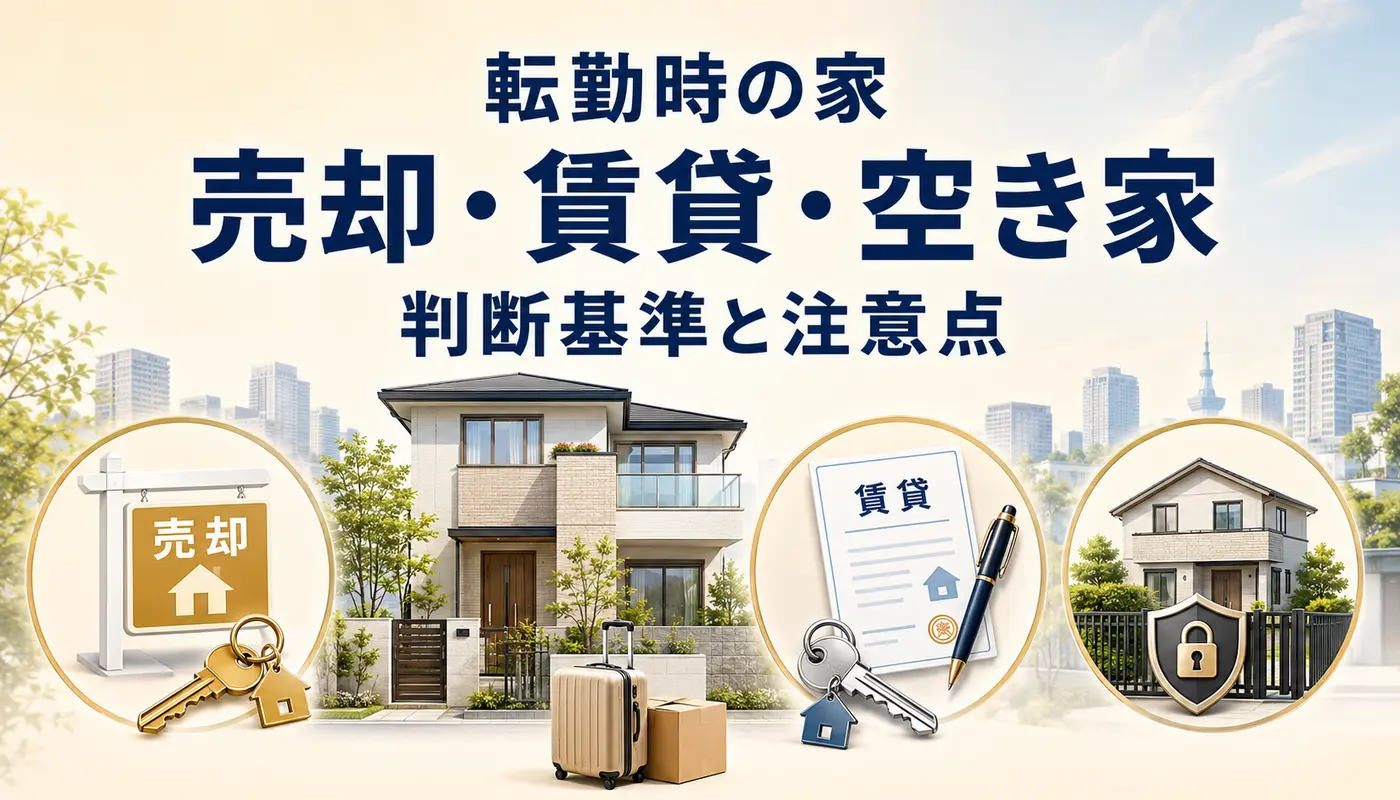
転勤時の家は、帰任予定、住宅ローンの契約条件、売却後の手取り、賃貸収支、転勤先の住居費をそろえて判断します。
戻る時期が決まっておらず保有負担を減らしたい場合は、完済資金を確認して売却を比較します。将来再居住する予定があり、借入先の確認と契約・収支の条件を満たすなら賃貸、不在期間が短く管理と費用負担を続けられるなら空き家での保有が候補です。
この記事のポイント
- 売却査定と賃料査定を同じ時点で取り、売却後の手取りと、想定転勤期間中の家計を比較します。
- 住宅ローン返済中に賃貸へ出す場合は、入居者募集の前に借入先へ確認します。
- 定期借家契約は戻る時期が明確な転勤に適しますが、契約・説明・終了通知の要件があります。
- 居住用財産の3,000万円特別控除は「転居後3年以内」ではなく、正確な期限を確認します。
- 転居後も売却できますが、鍵、本人確認、登記住所、決済方法を引っ越し前に決めておくと進めやすくなります。
転勤時の家は売却・賃貸・空き家のどれを選ぶか
帰任時期が未定で保有負担を減らしたいなら、完済資金を確認して売却を比較します。将来再居住する予定なら、借入先の確認と契約・収支の条件を満たす賃貸、不在期間が短く管理費用を負担できるなら空き家での保有が候補です。年数だけで区切らず、帰任時に住める条件と、転勤先の住居費を含む家計を確認してください。
| 現在の状況 | 最初に比較する選択肢 | 判断前の確認 |
|---|---|---|
| 帰任時期が未定、または戻る可能性が低い | 売却 | 成約想定価格、ローン残債、売却諸費用、転勤先の住居費 |
| 帰任時期が明確で、将来また住みたい | 定期借家による賃貸 | 借入先の取扱い、契約期間、実質収支、退去後の修繕 |
| 不在期間が短く、入居者を入れたくない | 空き家で保有 | 管理方法、保険、固定費、防犯、緊急連絡先 |
| 売却諸費用を差し引いた成約見込み額で、決済日の完済見込額を賄えない | 資金計画と金融機関への相談 | 完済見込額の内訳、不足額、充当できる自己資金、返済状況、住み替え融資等の条件 |
空室・滞納による収入減を反映した家賃から、賃貸管理料、設備修繕、マンションの管理費・修繕積立金、固定資産税・都市計画税、保険料、募集・退去時の費用、所得税等を差し引いて比較します。住宅ローン返済中に貸せるかは契約と事情によって異なるため、入居者募集の前に借入先へ確認してください。
売却・賃貸・空き家の3つを比較
売却は所有を手放して完済後の資金を確保する方法、賃貸は所有を続けて家賃収入を得る方法、空き家での保有は家賃収入なしで再入居できる状態を維持する方法です。借入先の条件と費用を確認し、帰任のしやすさ、管理負担、想定転勤期間中の家計を比較します。
| 選択肢 | 向いている状況 | 主な利点 | 主な注意点 |
|---|---|---|---|
| 売却 | 戻る予定がない・未定、二重の住居費を避けたい | 完済資金を確保できればローンと保有費を整理でき、残額があれば新生活の資金へ充てられる | 家を取り戻せない、売却費用・譲渡所得税等が生じる場合がある |
| 賃貸 | 帰任時期が明確で、将来再居住したい | 所有を続けながら賃料収入を得られる | 借入先の確認、空室・修繕・滞納、契約終了、確定申告 |
| 空き家 | 不在期間が短く、すぐ戻れる状態を保ちたい | 入居者の退去を待たずに戻れる | 収入がなく、ローン・税金・管理費・保険・劣化対策が続く |
完済見込額は残元金・決済日までの利息・借入先が含める手数料等の内訳を確認します。そこに含めた費用は売却諸費用から除き、二重に差し引かないようにします。プラスならその金額が完済後の残額、マイナスならその絶対額が必要な不足資金です。不足を自己資金で補う場合、次の式の「完済後の残額」は0円とし、自己資金は不足額を補った後の金額を使います。
生活・住み替えに使える資金 = 完済後の残額 + 完済後に残す自己資金 - 納税資金 - 転居・次の住居の初期費用 - 生活予備費完済へ充当した自己資金を再度加えず、売却後の譲渡所得税等と転居費用は別枠で確保します。先に受け取った手付金は売買代金の一部なので、決済時の残代金と合わせて総額を確認します。
年間受取家賃等は、賃貸管理料を差し引く前の金額に、空室・滞納による収入減を反映します。空室で減らした家賃を、さらに支出として差し引きません。返還する敷金等の預り金は、自由に使える収入へ含めないようにします。
保有・運営費には、賃貸管理料、募集・再契約費用、設備修繕、マンションの管理費・修繕積立金、固定資産税・都市計画税、保険料等を含めます。ローン返済額に含めた利息は、ここから重ねて引きません。
税引後の年間キャッシュフロー = 税引前の年間キャッシュフロー - 賃貸に伴う所得税・住民税等の見込額所得税等の増加額は、税務上の不動産所得と給与等を踏まえて税理士・税務署へ確認します。賃貸開始前の支出、修繕・退去費用が集中する年、空室が長引く場合も別に試算し、予備資金を確保してください。
売却の手取りは一時金、賃貸や空き家での保有は毎年の収支なので、金額の大小だけを比べません。想定転勤期間の累計収支、期間終了時のローン残高、将来売る場合の価格と費用、転勤先の住居費を同じ前提で並べます。将来の売却価格は確定しないものとして扱ってください。
ローン元金の返済は現金支出ですが、不動産所得の必要経費にはなりません。一方、減価償却費は、その年の現金支出を伴わなくても必要経費となる場合があります。固定資産税等の保有費と、所得に対する税金も分けて扱い、不動産所得は「総収入金額-必要経費」で計算します。経費にできる範囲や計上時期は、税理士または税務署へ確認してください。
判断前に確認する5項目
判断前にそろえたいのは、転勤期間と帰任条件、住宅ローンの取扱い、売却条件、賃貸条件、転勤先の住居計画の5項目です。同じ物件状態と転勤期間を前提に、価格・収支・必要資金・期限を比較します。
- 転勤期間と帰任条件
帰任予定日、延長・別拠点への異動可能性、家族が同行するかを確認します。 - 住宅ローン
現在残高、決済日の完済見込額と内訳、借入目的、転居・賃貸時の届出や承諾を借入先へ確認します。所有者・共有者とローン契約上の立場は分けて整理します。 - 売却条件
査定価格だけでなく、売出価格、成約想定価格、想定する買主、諸費用、価格見直し方針を確認します。 - 賃貸条件
普通借家・定期借家それぞれの賃料見込み、管理料、空室想定、修繕、原状回復、募集条件を確認します。 - 転勤先の住居計画
社宅・賃貸・購入のどれか、二重ローンや二重家賃へ耐えられるかを家計全体で確認します。
売却査定と賃料査定は同時に依頼する
売却価格だけを先に調べると、「思ったより安いから貸す」という判断になりがちです。しかし、賃貸も空室・修繕・管理費を差し引くと手元に残る金額が変わります。物件の現況、引っ越し予定日、残す設備をそろえたうえで、売却と賃貸の両方を比較します。
売却査定では、査定額の高さだけでなく根拠を確認してください。複数社を比較する場合は連絡方法と時間帯を指定し、必要に応じて1社ずつ説明を受けると整理しやすくなります。査定方法の違いは不動産査定サイトの選び方と一括査定・匿名査定・AI査定の比較で解説しています。
査定前に用意するとよい資料
- 住宅ローンの返済予定表・残高証明書・借入先の連絡先
- 購入時の売買契約書、重要事項説明書、取得費が分かる領収書
- 登記識別情報または権利証、固定資産税・都市計画税の納税通知書
- 間取り図、建築確認関係書類、測量図、修繕・リフォーム履歴
- マンションの管理規約、長期修繕計画、管理費・修繕積立金の資料
資料がすべてそろっていなくても机上査定は始められます。不足書類と取得方法を確認し、売却を具体化する段階で訪問査定へ進みます。
転勤前に、売却後の手取り見込みを確認しませんか?
台東区・荒川区の物件条件とローン残債を伺い、査定価格だけでなく諸費用を含む資金計画を整理します。
営業時間 10:00~19:00/定休日 毎週水曜日
営業時間外・定休日はフォームをご利用ください。
住宅ローンが残る家の注意点
売却する場合は、売却諸費用を除いた代金と自己資金で決済日の完済資金を確保し、抵当権を抹消できるかを確認します。賃貸へ出す場合は借入先への事前確認が必要で、転居中の住宅ローン控除も別に確認します。
売却では決済時の完済と抵当権抹消を確認する
住宅ローンが残っていても、決済時に売却代金や自己資金で完済し、抵当権を抹消できれば通常売却を進められます。判断時は査定価格と現在残高だけでなく、現実的な成約見込み、決済日の完済見込額、仲介手数料・印紙税・抵当権抹消等の登記費用を確認します。繰上返済手数料等は完済見込額の内訳と照合し、同じ費用を重ねません。
売却諸費用を差し引いた成約見込みと自己資金で完済できなければ、不足資金の準備や借入先への相談が必要です。住み替えローン等には審査と取扱条件があり、任意売却は完済資金を確保できず返済継続も難しい場合に、債権者と売却条件・抵当権抹消の同意を調整して進めます(住宅金融支援機構の任意売却の案内)。詳しくは住宅ローンが残っている不動産の売却方法とオーバーローンの対処法をご確認ください。
賃貸募集の前に借入先へ確認する
自己居住を前提とする住宅ローンでは、転居や第三者への賃貸に関する届出・取扱いが契約ごとに定められています。転勤だから無条件で賃貸できるとは限らないため、賃貸管理会社との契約や入居者募集より先に、借入先へ事情、転勤期間、帰任予定、家族の居住状況を伝えてください。
住所変更の届出と、賃貸に出せるかの確認は別の手続きです。住宅金融支援機構の融資でも住所等の変更は返済中の金融機関へ届け出る必要があり、財形住宅融資では家族全員が転居する際に留守管理手続きが必要な場合があります。賃貸の可否、必要な承諾、現在の金利・返済条件で借入れを続けられるか、全額返済等が必要かを、ご自身の借入先へ確認してください。
家族全員が転居する期間は住宅ローン控除にも注意する
家族全員が転居し、自宅を居住の用に供しなくなった場合、その年以降は原則として住宅ローン控除を受けられません。勤務先の転任命令等による転居で、所定の要件を満たして再居住した場合は、残存控除期間について適用・再適用を受けられる可能性があります。すでに控除を受けていた人の再適用では、居住しなくなる日までの届出等が必要です。再居住した年にその家を賃貸していた場合、適用・再適用は翌年からとなり、控除期間そのものは延長されません。
居住を始めた年の12月31日までに転任命令等で家族と共に転居した場合は、転居前の手続きが不要な取扱いがあります。単身赴任で家族が住み続ける場合も要件が異なるため、これまでの控除の適用状況、家族の居住状況、帰任後の申告方法を整理し、転居前に税務署または税理士へ確認してください。
転勤時に家を売却する進め方
転勤までに決済を終えられなくても、引っ越し後に売却活動を続けることは可能です。重要なのは、転勤日だけを期限にせず、売出開始日、引っ越し日、売買契約日、決済・引渡日を分けて計画することです。
居住中に売る場合と空室にして売る場合
| 売り方 | 利点 | 注意点 | 事前準備 |
|---|---|---|---|
| 居住中に販売 | 換気・清掃・設備確認を日常的に行いやすい | 内覧日時が生活や引っ越し準備と重なる | 片付け、内覧可能時間、引渡時期、残す設備の整理 |
| 転居後に空室販売 | 内覧日時を調整しやすく、室内全体を確認してもらいやすい | ローン・管理費・税金等が続き、換気や防犯管理も必要 | 鍵の預託、残置物撤去、管理方法、連絡手段、郵便転送 |
「空き家の方が必ず高く売れる」「居住中の方が必ず有利」とは限りません。物件の状態、室内の見せ方、売主の対応可能時間、転居後の管理費を比較して決めます。大規模なリフォームは費用を売却価格へそのまま上乗せできるとは限らないため、査定前に契約しない方が安全です。
遠方からの売却方法を引っ越し前に決める
転勤後の売却では、内覧時の鍵、販売状況の報告方法、売買契約、本人確認、署名・押印、決済当日の対応を先に決めます。郵送や電子的な手続き、代理人による対応を利用できる場合もありますが、買主の融資、司法書士の本人確認、不動産会社の手続きにより方法は異なります。
- 鍵を誰に預け、内覧後の施錠・換気・設備確認をどう行うか
- 販売報告をメール・電話・オンライン面談のどれで受けるか
- 契約書類の受領先と、実印・印鑑証明書等を準備する時期
- 決済日に来店できない場合の方法と、代理人が必要か
- 住所変更後に必要となる登記書類を司法書士へいつ確認するか
一般的な査定から引渡しまでの段階は不動産売却の流れ、費用項目は不動産売却時の諸費用で確認できます。
転勤中に家を賃貸へ出す注意点
賃貸は、帰任時期が明確で、借入先の確認を終え、空室や修繕を含む収支に無理がない場合の選択肢です。「家賃がローン返済額を上回るか」だけでなく、希望時期に自宅へ戻れる契約かを確認します。
普通借家と定期借家を比較する
| 項目 | 普通借家契約 | 定期借家契約 |
|---|---|---|
| 契約満了時 | 更新が前提となり、貸主からの更新拒絶・解約には正当事由が必要です。 | 法定の要件を満たせば、期間満了で更新なく終了します。双方合意による再契約は可能です。 |
| 帰任時期との相性 | 戻りたい時期に明渡しを受けられるとは限りません。 | 帰任予定に合わせて期間を設計しやすい契約です。 |
| 主な手続き | 契約内容と更新条件を確認します。 | 書面または電磁的記録による契約に加え、更新がない旨の事前説明が必要です。説明用の書面等は契約書と別に用意します。 |
| 終了通知 | 契約と借地借家法に沿って対応します。 | 契約期間が1年以上なら、満了の1年前から6か月前までに終了通知が必要です。通知が遅れた場合は、通知から6か月を経過するまで終了を借主に対抗できません。 |
定期借家契約では、契約書とは別に、更新がなく期間満了で終了する旨を記載した書面を契約前に交付して説明します。法定の方法で借主の承諾を得た場合は、説明書面に代えて電磁的方法による提供も可能です。事前説明を欠くと、更新がないという特約は無効になるため、賃貸管理会社等と手続きを確認してください。
契約期間が1年以上の場合は終了通知の期限も管理します。帰任が早まっても、貸主の都合で当然に途中解約できるわけではありません。明渡しや原状回復が予定どおり進まない場合も考え、帰任予定日と契約満了日を同日にせず、入居準備の期間と必要な仮住まい費用を見込みます。
現行法の確認:e-Gov「借地借家法」第28条・第38条
賃貸前に確認する費用とルール
- 賃料査定の根拠、普通借家と定期借家での募集条件の差
- 賃貸管理料、入居者募集費用、保証会社、更新・再契約の費用
- 空室期間、設備故障、退去後の原状回復・修繕の予備費
- 固定資産税・都市計画税、火災保険、マンションの管理費・修繕積立金
- 管理規約の賃貸届、転居先届、駐車場・駐輪場・ペット等の使用条件
- 不動産所得の記帳・確定申告と、住宅ローン控除への影響
賃貸中に売却することもできますが、入居者のいる物件は主に投資用として評価され、空室の自宅とは買主層と査定方法が変わります。「貸してから売れば高くなる」とは限らないため、将来の売却可能性も賃貸開始前に比較してください。
空き家で保有する場合の管理
空き家での保有は、短期間で戻る予定があり、賃貸契約を結ぶほどではない場合の選択肢です。ただし、誰も住まなくてもローン、固定資産税・都市計画税、マンションの管理費・修繕積立金、保険、庭や建物の管理費は続きます。
引っ越し前に管理方法を決める
- 定期的な巡回、換気、通水、漏水・雨漏り・害虫の確認
- 郵便物、宅配物、庭木、落ち葉、ごみ、不法投棄への対応
- 防犯、鍵、火災報知器、台風・大雪後の点検
- 電気・水道・ガスをどこまで継続するか
- 居住状況の変更を保険会社・借入先・管理組合へ伝える必要があるか
- 緊急時に現地へ行けない場合の連絡先と管理代行
戸建て等が「管理不全空家」または「特定空家」とされ、市区町村の指導に従わず勧告を受けると、その敷地が固定資産税等の住宅用地特例の対象外になる場合があります。税額の変化は敷地や自治体の課税状況で異なるため、状態が悪化する前に管理・活用・売却を検討してください。
参考:国土交通省「空家法とは」
税金・住宅ローン控除・住所変更登記
以前住んでいた家の3,000万円特別控除は、原則として住まなくなった日から3年を経過する年の12月31日までの売却が期限です。家族全員の転居中は原則として住宅ローン控除を受けられず、再適用には要件と手続きがあります。住所等変更登記は2026年4月1日から義務化され、同日以降の変更は原則として変更日から2年以内、施行前の未登記の変更は2028年3月31日までに対応します。
3,000万円特別控除は正確な売却期限を確認する
以前住んでいたマイホームを、住まなくなった日から3年を経過する日の属する年の12月31日までに売り、その他の要件も満たすと、譲渡所得から最高3,000万円を控除できる特例があります。2026年中にその家を居住の用に供しなくなった場合、通常の売却期限は2029年12月31日です。
引っ越し後に一時的に賃貸または空き家にしたことだけで、一律に特例対象外と決まるわけではありません。ただし、親子・夫婦など特別の関係がある人への売却ではないこと、他の特例や転勤先で購入した住宅の住宅ローン控除との適用関係など、複数の要件があります。適用を受けるには確定申告が必要です。
売買契約日の前日における住民票の住所と売却物件の所在地が異なる場合などは、以前その家に居住していたことを示す戸籍の附票等が必要になることがあります。売却年や新居の購入年を決める前に、税務署または税理士へ確認してください。
家屋を取り壊して土地だけを売る場合は、解体から1年以内に売買契約を結ぶこと、解体から契約まで貸駐車場等として使用しないことなど、追加の要件があります。売却期限だけで判断せず、解体や賃貸への転用を決める前に確認してください。
譲渡所得の計算、所有期間による税率、取得費、譲渡費用、居住用特例は不動産売却の税金【2026年】|税率・3,000万円控除・節税対策もあわせてご覧ください。
2026年4月1日から住所変更登記が義務化
2026年4月1日から、不動産の所有権の登記名義人には、住所や氏名・名称の変更日から2年以内に変更登記を申請する義務があります。施行前に変更して登記へ反映していない場合も対象で、2028年3月31日までに対応します。住民票の異動や借入先への住所変更届だけでは、不動産登記の住所は変更されません。
売却の決済前に登記上の住所と現住所が異なる場合は、本人確認や所有権移転登記の前提として住所変更登記や住所のつながりを示す書類が必要になることがあります。転居を予定していることを不動産会社と司法書士へ伝え、住民票、戸籍の附票等の必要書類を確認します。
台東区・荒川区で確認したい物件条件
台東区・荒川区では、同じ最寄駅や町内でも、マンションの管理状態、接道、私道、建替え条件、ハザード情報などで売却・賃貸の条件が変わります。転勤までの時間が限られていても、確認前に大規模修繕や解体を決めず、物件種別ごとに必要な資料をそろえます。
| 物件種別 | 売却で確認する項目 | 賃貸・空き家で確認する項目 |
|---|---|---|
| マンション | 同一棟の成約、階数・向き、管理費、修繕積立金、長期修繕計画 | 賃貸届・転居先届、管理規約、設備修理、鍵、郵便物、緊急連絡先 |
| 戸建て | 接道、私道、境界、越境、再建築、耐震、修繕・解体の要否 | 外壁・屋根、庭木、防犯、雨漏り、通水、火災保険、巡回管理 |
| 借地権付き建物 | 借地契約、残存期間、地代、譲渡承諾、承諾料、更新条件 | 転貸の可否、地主への届出・承諾、建物管理、契約期間 |
地域相場を確認する場合は、売出価格だけでなく、物件種別と条件をそろえた成約事例を優先します。地域別の見方は、台東区の不動産売却相場【2026年】と荒川区の不動産売却相場【2026年】で解説しています。
転勤先で新居を購入する場合は、旧居を先に売るか、新居を先に買うかで資金と仮住まいの負担が変わります。詳しくは住み替えの流れと売り先行・買い先行の選び方をご確認ください。
転勤辞令後の実行手順
転勤辞令後は、帰任・転勤先の住居確認、借入先への連絡、売却・賃料査定、保有方針の決定、転居前の実務整理、税務・登記の確認、販売・募集後の見直しの7段階で進めます。相場と希望期限、必要資金を確認し、価格や募集条件を見直す基準も先に決めておきます。
- 帰任予定と転勤先の住居を確認する
家族同行、社宅、賃貸、新居購入の予定を整理します。 - 借入先へ連絡する
決済日の完済見込額と申込期限、住所変更、賃貸・長期不在時の届出や承諾を確認します。 - 売却査定と賃料査定を取る
査定根拠、成約想定価格、賃貸の実質収支を比較します。 - 売却・賃貸・空き家を決める
期限、生活・住み替えに使える資金、転勤期間中の累計収支、ローン残高、戻れる契約を家族で確認します。 - 転居前の実務を決める
鍵、内覧、郵便、保険、管理、連絡方法、必要書類を整理します。 - 税務と登記を確認する
3,000万円特別控除、住宅ローン控除、住所変更登記を専門窓口へ確認します。 - 販売・募集後も数字を見直す
反響、価格、空室条件、転勤期間の変更に応じて方針を更新します。
転勤と家の売却でよくあるご質問
売却・賃貸・空き家の選択は、帰任予定、借入先の条件、手取りと保有中の収支から判断します。定期借家の満了日や税の期限だけで、再入居・控除の適用を確定できるわけではありません。
転勤が決まったら、家は売却と賃貸のどちらがよいですか?
帰任時期が未定で保有負担を減らしたい場合は、完済資金を確認して売却を比較します。帰任時期が明確で借入先の確認を終え、契約・空室・修繕を含む収支に無理がなければ賃貸が候補です。売却の一時金と毎年の賃貸収支を単純に比較せず、同じ転勤期間での家計とローン残高も確認します。
住宅ローン返済中の家を転勤中だけ貸せますか?
借入先と契約内容によります。転勤による一時的な賃貸の取扱い、必要な届出・承認、金利や返済条件への影響を、入居者募集の前に借入先へ確認してください。自己判断で賃貸を開始しないことが重要です。
転勤までに売却できなくても、引っ越し後に売れますか?
引っ越し後も売却できます。鍵の預託、内覧対応、販売報告、本人確認、契約書類、決済日の対応、登記住所の変更を転居前に決めておくと進めやすくなります。遠方から利用できる手続きは、買主の融資や司法書士の確認方法によって異なります。
定期借家契約なら、帰任時に必ず戻れますか?
帰任日に必ず入居できるとは限りません。法定の要件を満たす定期借家契約では更新がありませんが、契約前の説明や、契約期間が1年以上の場合の終了通知が必要です。通知が遅れた場合は通知後6か月を経過するまで終了を借主に対抗できず、帰任が早まっても当然に途中解約できません。明渡し・原状回復と入居準備の期間を見込んでください。
転勤中も住宅ローン控除を受けられますか?
家族全員が転居して居住しなくなった場合、その年以降は原則として住宅ローン控除を受けられません。転任命令等で転居し、要件を満たして再居住した場合は、残存控除期間について適用・再適用できる可能性があります。すでに控除を受けていた人の再適用には転居前の届出等が必要で、再居住した年に賃貸していた場合は翌年からです。単身赴任や居住開始年の転居は取扱いが異なるため、税務署または税理士へ確認してください。
引っ越し後に貸しても3,000万円特別控除を使えますか?
引っ越し後に貸したことだけで一律に対象外とは限りません。以前住んでいた家を、住まなくなった日から3年を経過する日の属する年の12月31日までに売ることなど、すべての要件を満たす必要があります。新居の住宅ローン控除との関係もあるため、売却年を決める前に確認してください。
空き家にすると固定資産税がすぐ6倍になりますか?
空き家になっただけで直ちに6倍になるわけではありません。戸建て等が管理不全空家・特定空家となり、市区町村の指導に従わず勧告を受けると、敷地の住宅用地特例が外れる場合があります。実際の税額は土地や課税状況で異なります。
転勤先で先に家を買ってもよいですか?
新居購入は、融資審査と自己資金、旧居が想定価格・想定時期で売れない場合の家計まで確認して判断します。旧居と新居の二重の返済・住居費、旧居の売却期限、3,000万円特別控除と新居の住宅ローン控除の適用関係を整理してください。売り先行・買い先行の資金表を作り、借入先と税務の確認を進めます。
まとめ
転勤時の家は、帰任時期、住宅ローン、売却後の手取り、賃貸の実質収支、転勤先の住居費を並べると判断しやすくなります。戻る時期が未定で保有負担を減らしたい場合は売却、戻る時期が明確で契約・収支・借入先の条件を満たす場合は賃貸、短期不在で管理体制を確保できる場合は空き家での保有が候補です。
売却する場合は、転勤日までの成約を無理に前提とせず、引っ越し後の鍵、内覧、契約、決済、住所変更登記まで設計します。賃貸する場合は、借入先への確認と定期借家契約の要件を先に整理します。税務では3,000万円特別控除の正確な期限と、住宅ローン控除との関係を確認してください。
センチュリー21 クレール不動産では、台東区・荒川区のマンション、戸建て、借地権付き建物などの個別条件を確認し、成約想定価格と売却後の手取り見込みをご説明します。転勤前の机上査定から、遠方へ転居した後の販売方法までご相談いただけます。
転勤に伴う家の売却、まずは机上査定からご相談ください
住宅ローン残債とご希望時期を踏まえ、売出価格・成約想定価格・諸費用・手取り見込みを整理します。
営業時間 10:00~19:00/定休日 毎週水曜日
営業時間外・定休日はフォームをご利用ください。

コラム作成日:
最終更新日:
情報・外部リンク確認日:2026年10月11日
※法令・制度・情報は確認時点の一般的な解説です。不動産価格、融資条件、税制、法令は変更される場合があります。査定価格や賃料査定は、成約価格・入居者募集の成立・収支を保証するものではありません。
※個別の融資・承諾は借入先、税務は税理士または税務署、法律・賃貸借契約上の争いは弁護士、登記は司法書士または法務局、賃貸募集・管理は賃貸管理会社へ、ご事情に応じてご確認ください。




店舗紹介

東京都台東区根岸5丁目17-4
TEL : 0120-905-980
FAX : 03-5824-9944
営業時間 : 10:00~19:00
定休日 : 水曜定休


【営業時間】10:00~19:00
【定休日】水曜定休
