住み替えの流れ|売り先行と買い先行の選び方・ローン残債の対処法【台東区・荒川区の不動産売却ならセンチュリー21クレール不動産】


- 【営業時間】10:00~19:00
- 【定休日】水曜定休
- 【MAIL】clair@c21-clair.jp


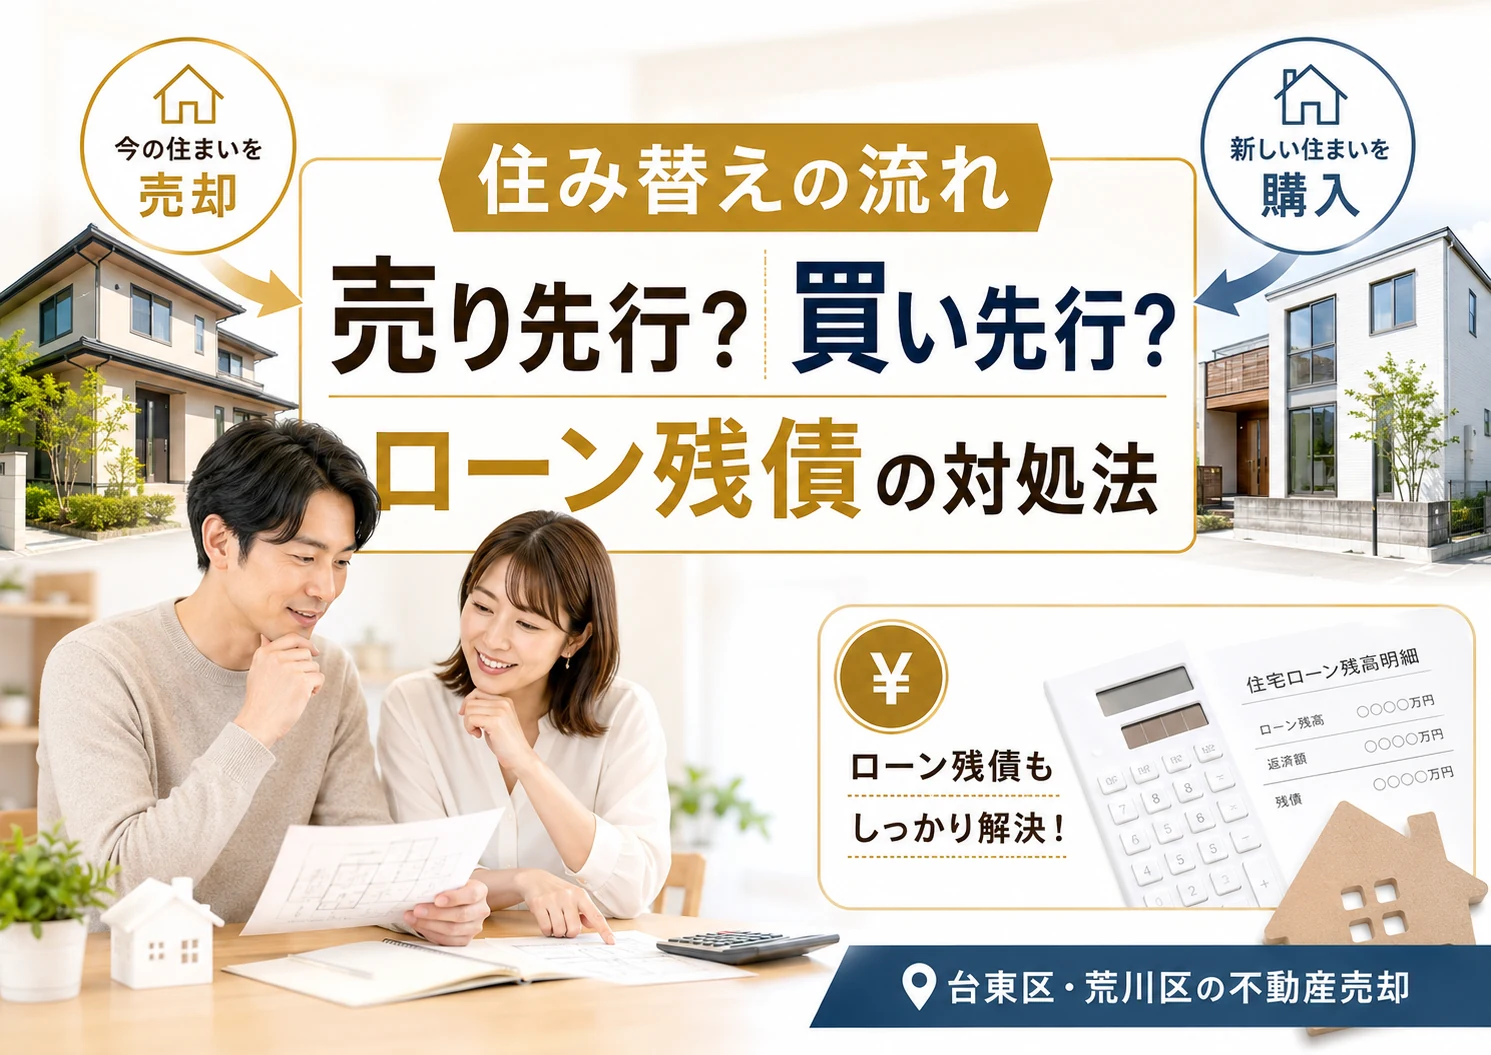
売却代金を新居に使うなら売り先行、資金と融資に余裕があれば買い先行も検討できます。
どちらも、旧居が予定どおり売れない場合まで含めて判断します。この記事では、住み替えの流れ、住宅ローン残債、費用・税制、台東区・荒川区の確認事項を整理します。
この記事のポイント
- 購入予算は査定額ではなく、諸費用・返済後の手取りで考える。
- 通常売却には一括返済と抵当権抹消の準備が必要。
- 旧居の売却特例と新居の住宅ローン控除は、適用関係を確認する。
税制は税理士・税務署、融資は金融機関、登記は司法書士・法務局へ確認してください。
売り先行と買い先行はどちらを選ぶべきか
旧居の売却を先に進める「売り先行」は手取りを確認して購入予算を決めやすく、新居を先に購入する「買い先行」は希望物件を確保しやすい方法です。
査定価格は成約価格ではありません。査定・売出・成約を分け、ローン残債、売却・購入諸費用、税負担まで含めて判断します。
売り先行・買い先行の比較
| 比較項目 | 売り先行 | 買い先行 |
|---|---|---|
| 購入予算 | 売却後の手取りを確認して決めやすい | 売却前に購入予算を確定する必要がある |
| 旧居の住宅ローン | 完済後に新居の融資へ進めば二重返済を避けやすい | 旧居が売れるまで返済が重なる場合がある |
| 仮住まい | 引渡しと新居入居が合わないと必要 | 先に新居へ移れば原則不要 |
| 向いているケース | 売却代金を新居資金に使う/残債が大きい | 自己資金・与信に余裕がある/先に確保したい物件がある |
最初に確認する5項目
- 旧居の査定と成約事例を確認する。国土交通省「不動産情報ライブラリ」も、時期・物件条件の違いを踏まえて参考にします。個別の成約価格を保証する資料ではありません。
- 金融機関に住宅ローンの一括返済予定額と手続きを確認する。
- 仲介手数料・登記費用・引越し費用等を含め、売却後の手取り見込みを計算する。
- 新居に必要な自己資金と購入諸費用を整理する。
- 旧居のローンを残したまま新居ローンを利用できるか、金融機関へ事前に確認する。
融資審査に通ることと、返済を続けられることは別です。今後の収入、毎月の住宅費・生活費、予備資金を確認し、旧居の売却が遅れる場合も計算します。
売り先行のメリット・注意点
売り先行の最大の利点は、旧居の成約価格とローン完済後の手取り額を確認してから新居の購入予算を決められることです。一方、旧居の引渡しまでに新居へ入れない場合は仮住まいが必要になります。
売り先行のメリット
- 購入予算を組みやすい:成約価格・返済額・諸費用の確定後に予算を決められます。
- 売却代金を購入資金へつなげやすい:手取りを頭金・購入代金に充てる計画を立てられます。
- 二重返済を避けやすい:旧居の完済後に新居ローンを実行できれば返済期間の重複を避けられます。
売り先行の注意点
- 仮住まいの可能性:引渡しまでに入居できなければ仮住まいと荷物保管が必要です。
- 購入期限:売却契約後は引渡し日を踏まえて新居を探します。
- 居住中の内覧:片付けと日程調整が必要です。
買い先行のメリット・注意点
買い先行は希望する新居を確保しやすい一方、旧居が売れるまで返済・管理費・税金等を負担できる資金余力が必要です。購入契約前に、売却が遅れた場合の対応を決めます。
買い先行のメリット
- 新居の条件を優先しやすい:希望エリアや学区、間取りなど、購入側の条件を先に確保できます。
- 仮住まいを避けやすい:新居へ転居してから旧居を売却すれば、引越しを一度にまとめやすくなります。
- 空室で販売できる:旧居を空けてから販売する場合は、内覧時間を調整しやすく、室内の整理や清掃もしやすくなります。
買い先行の注意点
- 二重負担が発生する場合がある:旧居と新居の住宅ローンに加え、管理費・修繕積立金・固定資産税等の負担が重なることがあります。
- 売却価格が未確定:新居購入時点では旧居の成約価格が決まっていないため、想定より手取りが減る可能性があります。
- 新居ローンの審査条件:旧居のローン残高・返済額・売却予定の扱いは金融機関によって異なります。
既存ローンと売却予定を事前審査で正確に申告し、返済負担率や完済条件を金融機関に確認します。「売却予定だから既存ローンは審査に影響しない」と自己判断しないでください。
住み替えの流れとスケジュールの組み方
所要期間は販売状況、新居探し、融資審査、引渡し条件で変わります。契約の期限と資金移動を一つの工程表で管理します。
売り先行の基本フロー
- 査定・資金計画
残債、諸費用、価格が下振れした場合の手取りを確認。 - 売却開始・新居探し
引渡し可能時期を決め、購入候補と融資を並行検討。 - 売却契約・購入手続き
双方の期限を調整し、売却入金前の手付金や仮住まい資金を確保。 - 決済・入居・申告準備
旧居の残代金受領と一括返済・抵当権抹消を整え、新居の決済・入居へ。
買い先行の基本フロー
- 査定・融資確認
既存ローンの扱いと二重負担の上限を確認。 - 購入契約
売却計画、手付金、融資条件、ローン特約・買い替え特約を確認。 - 新居決済・転居
旧居の販売と維持管理を進め、価格・負担期間を見直す。 - 旧居売却・決済
一括返済・抵当権抹消を行い、売却年と入居年を記録して税務を確認。
同日決済は「条件がそろえば行う」
旧居と新居の同日決済は、双方の融資・司法書士・金融機関等の条件がそろう場合に検討します。日程がずれた場合の仮住まいと資金も確保しておきます。
住み替えの資金計画と諸費用
売却・購入の双方で費用が発生します。仲介手数料、登記、ローン関連費用、税金、引越し等を項目別に積み上げ、手取りと必要資金を確認します。
売却後の手取りは「査定価格」では計算しない
成約価格 − 一括返済する住宅ローン等 − 売却諸費用 − 売却に伴う税負担 = 売却後の手取り
住み替えに使える資金の計算例
- 旧居の成約価格:4,000万円
- 住宅ローン等の一括返済額:2,600万円
- 売却諸費用:160万円
- 売却に伴う税負担のために確保する額:40万円
購入・引越し等に使える額:1,200万円
金額は説明用の仮定です。新居の購入諸費用・引越し代・仮住まい代と、残しておく予備資金もここから差し引きます。実際の税額や費用は個別に確認してください。
売却残代金の入金前には、見込んだ手取りを使えません。新居の手付金等の先払い資金と支払時期を別に確認します。
主な費用
| 費用 | 確認ポイント |
|---|---|
| 仲介手数料 | 法令で定める報酬上限の範囲で確認します。売買価格800万円以下の宅地建物には、低廉な空家等の媒介の特例が適用される場合があります。 |
| 印紙税 | 紙の売買契約書に課税。契約金額と適用時期で税額が異なります。 |
| 抵当権抹消等の登記費用 | 抵当権抹消の登録免許税は原則として不動産1個につき1,000円。司法書士報酬や住所・氏名変更等の費用は別途確認します。 法務局の抵当権抹消チェックリスト |
| 一括返済関連費用 | 決済日までの利息、繰上返済手数料等。一括返済額に含まれる費用と重複計上しないよう確認します。 |
| 譲渡所得に対する税金 | 売却代金そのものではなく譲渡所得を基に計算。特例の適用可否と納付時期を確認します。 |
| その他 | 引越し、残置物処分、測量、解体等。物件条件に応じて必要性と見積額を確認します。 |
| 費用 | 確認ポイント |
|---|---|
| 仲介手数料 | 仲介取引の場合に発生。売主から直接購入する取引では不要な場合があります。 |
| 登記費用 | 所有権移転・保存・抵当権設定等の登録免許税と司法書士報酬等。 |
| 住宅ローン関連費用 | 事務手数料、保証料等。商品ごとの費用体系を確認します。 |
| 税金・保険 | 不動産取得税、固定資産税等の精算、火災保険・地震保険等。 |
| 引越し・家具・改修 | 新居の家具・家電、リフォーム等も必要に応じて見込みます。 |
| 仮住まい関連費用 | 仮住まいが必要な場合は賃料、契約初期費用、引越し2回分、荷物保管等。 |
仲介手数料の報酬上限や低廉な空家等の特例は、国土交通省「不動産取引に関するお知らせ」で確認できます。売却時の所有権移転・抵当権抹消・住所変更等については、当社の不動産売却時の登記手続き・住所変更と抵当権抹消で詳しく解説しています。
住み替えに使える「手取り額」を先に整理します
現在の家の査定、住宅ローン残債、売却諸費用を踏まえ、住み替えの購入予算を考える材料を整理します。ご相談・査定は無料です。
営業時間 10:00~19:00/定休日 毎週水曜日
住宅ローンが残っている場合の進め方
残債がある家も売却できますが、通常売却では決済時に一括返済し、抵当権を抹消できることが前提です。金融機関には決済日の返済額、申込期限、手数料、抹消書類の受取方法を確認します。
オーバーローンの定義と、完済資金の確認は分ける
- アンダーローン:一般に、住宅ローン残債が想定成約価格を下回る状態。
- オーバーローン:一般に、住宅ローン残債が想定成約価格を上回る状態。
想定成約価格+充てられる自己資金が、決済日に必要な一括返済額+売却諸費用をまかなえるかを確認します。
売却価格が残債を上回っていても、不足する例
想定成約価格3,200万円、一括返済額3,100万円、売却諸費用150万円と仮定すると、自己資金等で補う額は50万円です。売却価格だけで「完済できる」と判断せず、必要費用を積み上げます。金額は説明用の仮定です。
金融機関には決済日の一括返済額、繰上返済の申込期限・手数料、抵当権抹消書類の受取方法を確認します。
残債と売却諸費用の整理は、当社の住宅ローンが残る家の売却・残債とオーバーローンの対処法も参考にしてください。
不足が出る場合は、まず通常売却の成立条件を確認する
不足額を自己資金で補えない場合は、旧居の残債分も含める住み替えローンの利用可否を金融機関に相談します。三井住友銀行の住み替えローンなどが例ですが、取扱い・審査・担保評価・決済条件は商品ごとに異なります。不足分の上乗せで返済負担が増えるため、月額と返済総額も確認してください。
つなぎ融資は入金と支払いの時期を調整するための融資
つなぎ融資は、住宅ローン実行や売却入金より先の支払いを補う一時的な融資です。注文住宅用などもあるため、住み替えへの利用可否、使途・期間・利息・手数料・返済原資・売却遅延時の扱いを確認します。
一時的に借りられることと、売却後の不足額を解消できることは別です。注文住宅等の基本例はみずほ銀行「つなぎ融資の基礎知識と利用の流れ、注意点」をご参照ください。
返済継続が難しい場合は任意売却を別枠で検討する
完済不足を解消できず返済継続も難しい場合は、債権者の同意を得る任意売却が検討対象になることがあります。成立は保証されず、売却後も債務が残る場合があります。早めに金融機関へ相談し、任意売却の流れ・タイミングと注意点も確認してください。
売り先行で仮住まいを減らす考え方
売り先行では、仮住まいを完全に避けることより、「必要になった場合でも資金と日程が崩れない」計画にすることが重要です。売買契約後に慌てないよう、売出し前から仮住まい候補と荷物保管方法を確認します。
仮住まいで先に決めること
- 必要な居住期間に対応できる契約形態か。
- 新居探しや通勤・通学に支障がない立地か。
- 大型家具・季節用品を持ち込めるか、別途保管が必要か。
- 初期費用、退去条件、引越し2回分の費用を含めて予算化できるか。
引渡し猶予は買主・金融機関との合意が前提
代金決済後も一定期間売主が居住する「引渡し猶予」を設ける取引もありますが、当然に認められる制度ではありません。買主の入居予定や住宅ローンの融資条件に影響するため、買主と金融機関の確認が必要です。合意する場合は、使用期間、費用負担、損傷時の責任、退去期限等を売買契約書や覚書で明確にします。
したがって、引渡し猶予だけを前提に住み替え計画を組むのではなく、仮住まいでも成立する資金計画を用意したうえで、取引条件として調整できるか確認する方法が安全です。
買い先行で二重負担を管理する方法
買い先行では、旧居が想定価格・想定時期で売れない場合の対応を購入契約前に決めます。「いくらまで値下げできるか」「どの時点で販売条件を見直すか」を資金計画とセットで設定します。
二重負担は月額だけでなく総額で確認する
旧居と新居の住宅ローン返済だけでなく、マンションの管理費・修繕積立金、固定資産税等、火災保険、空室中の基本料金や管理費用も確認します。二重負担を何か月まで許容するかは、貯蓄額、毎月の収支、新居購入後に必要な予備資金を踏まえて個別に決めます。
買い替え特約は契約条項を具体的に確認する
新居の購入契約に、旧居が一定条件で売却できなかった場合の解除条件を定める「買い替え特約」を設けることがあります。ただし、売主が受け入れる義務はなく、解除期限、売却価格の条件、通知方法、手付金の扱いは契約内容によって異なります。「買い替え特約があるから必ず無条件で解除できる」とは考えず、契約書の文言を確認してください。
空室になった旧居の管理も販売条件の一部
先に新居へ転居した後は、旧居の換気・通水・郵便物・防犯・清掃を管理します。火災保険等についても、居住中から空室へ状態が変わることで補償条件に影響がないか保険会社へ確認してください。
家族全員が旧居から転居し、旧居を居住の用に供しなくなった場合、その年以降は原則として旧居の住宅ローン控除を受けられません。返済が続いていることだけでは控除の継続を判断できません。
転勤による単身赴任などは家族の居住状況に応じて取扱いが異なるため、転居前に税務署または税理士へ確認してください。根拠と例外は国税庁「No.1234 転勤と住宅借入金等特別控除等」をご参照ください。
住み替えの税金と3,000万円特別控除
売却後の手取りと、税金の計算に使う利益は異なる
譲渡所得は、原則として売却代金-取得費-譲渡費用で計算し、適用できる特別控除を差し引きます。住宅ローンの元本返済額は、売却後の手取りを減らしても、そのまま税務上の取得費や譲渡費用にはなりません。建物の取得費は減価償却費相当額も考慮します。
税率と特例の全体像は、当社の不動産売却の税金・税率と3,000万円控除の解説をご参照ください。
売却益が出たときに検討する主な特例
| 制度 | 概要 | 主な確認事項 |
|---|---|---|
| 居住用財産の3,000万円特別控除 | 一定のマイホームを売却したとき、譲渡所得から最高3,000万円を控除 | 居住用財産であること、過去に住んでいた場合の譲渡期限、特別関係者への譲渡でないこと、他の特例との適用関係等 |
| 10年超所有軽減税率の特例 | 一定の長期所有マイホームについて、3,000万円特別控除後の課税長期譲渡所得の税率を軽減 | 売却年1月1日時点で家屋・敷地ともに所有期間10年超であること等。3,000万円特別控除と併用可能 |
| 特定の居住用財産の買換え特例 | 一定の要件で譲渡益への課税を将来へ繰り延べ | 非課税ではなく繰延べ。所有期間・居住期間・譲渡価額・買換資産等の要件あり。3,000万円特別控除等とは選択適用 |
3,000万円特別控除は所有期間の長短を問いません。過去に住んでいた家は、原則として住まなくなってから3年を経過する日の属する年の12月31日までの売却などが必要です。詳しくは国税庁「No.3302 マイホームを売ったときの特例」をご確認ください。
10年超所有の軽減税率は、要件を満たせば3,000万円特別控除と併用できます。国税庁「No.3305 マイホームを売ったときの軽減税率の特例」で要件を確認します。
3,000万円特別控除と住宅ローン控除の併用制限
新居の入居年と前2年・後3年の計6年間に、旧居の3,000万円特別控除・軽減税率・買換え特例など一定の特例を適用すると、原則として新居の住宅ローン控除と併用できません。
2026年に新居へ入居する場合の例
確認期間は2024年~2029年です。先に住宅ローン控除を受け、後から旧居の対象特例を使う場合は修正申告等が必要になることがあります。入居前から両制度を比較します。
制度の適用要件は国税庁「中古住宅を取得した場合の住宅借入金等特別控除」などで確認できます。2026年以後の住宅ローン控除については、当社の2026年の住宅ローン控除・適用条件と税制改正でも整理しています。
- 旧居の譲渡所得と、適用予定の特例による税負担の差
- 新居で住宅ローン控除を利用できる場合の控除見込み
税額は取得費・所有期間・所得・新居の性能等で変わります。売却・購入契約前に税理士または所轄税務署へ確認してください。
買換え特例・譲渡損失の特例は2027年12月31日まで延長
居住用財産の買換え特例と、一定のマイホームの譲渡損失に関する特例は、対象となる譲渡の期限が2027年12月31日まで延長されています。買換え特例は非課税ではなく課税の繰延べであり、売却代金より低い価格の新居へ買い換える場合には、差額に対応する課税が生じる場合があります。要件は国税庁「No.3355 特定のマイホームを買い換えたときの特例」で確認できます。
ハザード区域に関する改正は、2028年1月1日以後に入居する、または入居見込みの一定の新築家屋について、災害危険区域等内の買換資産を対象から外すものです。建築確認時の区域などに例外があり、ハザードマップに浸水想定があるだけで一律に対象外となるわけではありません。区域・建築確認・入居時期は税理士等に確認します。
売却損が生じた場合には、買換えを伴う譲渡損失の損益通算・繰越控除(国税庁No.3370)と、住宅ローンが残る旧居の譲渡損失の損益通算・繰越控除(国税庁No.3390)などを確認します。買換えの有無、所有期間、借入期間・残高、申告要件が異なり、売却損があれば自動的に利用できる制度ではありません。
買換えを伴う譲渡損失の特例では、旧居の所有期間や新居の取得・入居時期、新居の住宅ローン等を確認します。旧居の住宅ローンが残る場合の特例では、売買契約日の前日のローン残高が売却価額を上回ることなどが必要で、控除対象額にも限度があります。ローン完済に必要な不足額と、税務上の譲渡損失は別の計算です。それぞれの適用可否・控除額・申告要件を税理士または税務署へ確認してください。
これらの譲渡損失の特例は、要件を満たせば住宅ローン控除と併用できます。3,000万円特別控除など譲渡益に関する特例と同じ併用制限で判断しないようにしてください。
確定申告の準備は売却時から始める
各特例の適用には、要件を満たしたうえで確定申告が必要です。旧居購入時・今回売却時の契約書、取得費・譲渡費用の領収書、登記資料等を保管してください。取得費の資料は税額の計算に大きく影響します。
申告期限、譲渡所得の計算、必要書類、e-Taxの流れは、当社の不動産売却後の確定申告【2027年版】期限・必要書類・手順で詳しく解説しています。
台東区・荒川区で住み替えるときの確認事項
地域名だけで売却期間や価格を決めず、物件種別・権利形態、接道・再建築、管理状態、相続・共有等を個別に確認します。
売却前に確認したい物件条件
- 戸建て・土地:前面道路の種別と幅員、接道状況、セットバック、境界、越境、再建築の可否。
- 借地権付き建物:借地契約の内容、名義変更・譲渡に関する地主承諾、承諾料等。借地権特有の売却手続きは借地権の売却もご参照ください。
- マンション:管理費・修繕積立金、長期修繕計画、管理規約、使用細則、専有部分の状態。
- 築古建物:耐震性、増改築と登記の整合、建物状況、解体の要否。
- 相続・共有:相続登記、共有者全員の売却意思、住所・氏名変更登記等。
相場の確認には、当社の台東区の不動産売却相場【2026年】上野・浅草の価格動向、荒川区の不動産売却相場【2026年】日暮里・町屋・南千住・尾久も参考にしてください。相場は購入予算を考える出発点とし、個別の成約事例・権利関係・物件状態で補正します。
行政・税金の手続き
転居に伴う住民異動、国民健康保険、就学等の手続きは、世帯の状況に応じて各区へ確認します。台東区は台東区公式ホームページ、荒川区は荒川区公式ホームページをご確認ください。東京23区内の固定資産税・都市計画税については、東京都主税局の案内で確認できます。
買い先行で転居後も旧居を所有する場合は、登記名義人の住所変更も確認します。2026年4月1日から住所・氏名等の変更登記が義務化され、原則として変更日から2年以内の申請が必要です。施行前の未登記の変更は2028年3月31日までが期限です。住民票の異動だけで自己判断せず、法務省「住所等変更登記の義務化特設ページ」と司法書士に確認してください。売却決済に必要な変更登記は、義務の期限を待たず決済日から逆算して整えます。
国内に居住する個人は、検索用情報の申出を行い、法務局が住所等の変更を反映する「スマート変更登記」を利用する方法もあります。ただし、売却に必要な登記を速やかに整える場合は、ご自身での申請や司法書士への依頼も含めて確認してください。詳しくは法務省「スマート変更登記について」をご参照ください。
住所変更を含む売却前の準備は、不動産売却時の登記手続き・必要書類と費用で詳しく確認できます。
新居は住所ごとに、台東区のハザードマップ案内、荒川区水害ハザードマップで浸水想定や避難先を確認します。災害リスクの確認と、税制上の「災害危険区域等」の判定は分けて行います。
住み替えで起こりやすい失敗と回避策
売却・購入・融資・税制を一つの計画で管理します。契約前に資金不足・日程遅延・税制変更の場合の対応を決めておくと、急な値下げや契約違反を防ぎやすくなります。
| 失敗例 | 起こり得ること | 回避策 |
|---|---|---|
| 査定価格を成約価格として資金計画を組む | 売却価格が下がり、新居資金が不足する | 査定・売出・成約の違いを整理し、下振れ時の予備資金を確認する |
| 売却価格とローン残高だけで完済できると判断する | 仲介手数料や登記費用を差し引くと完済資金が不足する | 決済日の一括返済額・諸費用・自己資金で完済資金を確認する |
| 新居を先に契約し、旧居の売却条件を決めていない | 二重負担が長引き、急な値下げが必要になる | 売却価格の見直し基準と資金の許容範囲を購入契約前に決める |
| 引渡し猶予を前提にする | 買主・金融機関の条件に合わず、急きょ仮住まいが必要になる | 仮住まいでも成立する計画を用意し、猶予は契約条件として確認する |
| 3,000万円特別控除だけを見て判断する | 新居の住宅ローン控除との併用制限を見落とす | 売却前に両制度の適用可否と税負担を税理士・税務署へ確認する |
| 登記・相続・共有関係を後回しにする | 売買契約後に必要手続きが判明し、決済日に間に合わない | 売出し前に登記事項証明書と権利関係を確認する |
よくある質問
住宅ローンが残っていても住み替えできますか。
可能ですが、通常売却では決済時の一括返済と抵当権抹消が前提です。諸費用込みで不足する場合は自己資金での補填や住み替えローンの利用可否を確認します。
売り先行と買い先行はどちらが安全ですか。
売却代金を新居に使うなら、売り先行のほうが資金計画を組みやすくなります。買い先行は、売却が遅れても返済・維持費を負担でき、融資条件を確認できている場合に検討します。
売却価格がローン残高を上回っていれば、完済できますか。
残債が価格以下でも、仲介手数料・登記費用等を含めると不足する場合があります。決済日の一括返済額と諸費用、自己資金を合わせて確認してください。
住み替えにはどのくらいの期間がかかりますか。
一律の期間はありません。物件条件と販売状況、新居探し、融資審査、引渡し条件で変わります。売却・購入・ローン・引越しを一つの工程表で確認します。
3,000万円特別控除を使うと、新居の住宅ローン控除は受けられませんか。
新居の入居年と前2年・後3年の計6年間に旧居の3,000万円特別控除等を適用すると、原則として併用できません。売却前に税理士・税務署へ確認してください。
買換え特例は2026年以後も使えますか。
旧居の譲渡期限は2027年12月31日まで延長されています。所有・居住期間、価格、新居等に要件があり、非課税ではなく課税の繰延べです。2028年以後の一定の新築家屋に関する区域制限も確認します。
売却損の特例と新居の住宅ローン控除は併用できますか。
買換えを伴う譲渡損失の特例や、ローンが残る旧居の譲渡損失の特例は、各要件を満たせば併用できます。譲渡益の特例とは扱いが異なるため、税理士・税務署へ確認してください。
引渡し猶予があれば仮住まいを避けられますか。
買主・金融機関の条件と合意できれば避けられる場合がありますが、当然には認められません。期間・費用負担・退去期限等を契約書で明確にし、仮住まいの代替案も用意します。
売却と購入は同じ不動産会社に依頼したほうがよいですか。
必須ではありません。同じ会社には日程・資金を共有しやすい利点があります。別会社でも、双方の担当者・金融機関・司法書士が決済日と条件を共有できる体制を整えます。
まとめ
売却代金を新居に使うなら売り先行、売却代金に頼らず購入できるなら買い先行も検討できます。手取り額、ローン完済条件、購入資金、税制、引渡し日を一つの計画で確認してください。
売る前に、住み替え後の資金計画を確認しませんか
現在の家の査定、住宅ローン残債、売却諸費用を踏まえ、住み替えの購入予算を考える材料を整理します。ご相談・査定は無料です。
営業時間 10:00~19:00/定休日 毎週水曜日

作成・公開日:
更新日:
※更新時点で確認した法令・制度に基づく一般的な解説です。査定価格は成約価格を保証するものではありません。税務は税理士または所轄税務署、法律は弁護士、登記は司法書士・法務局、融資・一括返済等の条件は金融機関へご確認ください。




店舗紹介

東京都台東区根岸5丁目17-4
TEL : 0120-905-980
FAX : 03-5824-9944
営業時間 : 10:00~19:00
定休日 : 水曜定休


【営業時間】10:00~19:00
【定休日】水曜定休
