リースバックとリバースモーゲージの違い|住宅ローンも比較【台東区・荒川区の不動産売却ならセンチュリー21クレール不動産】


- 【営業時間】10:00~19:00
- 【定休日】水曜定休
- 【MAIL】clair@c21-clair.jp


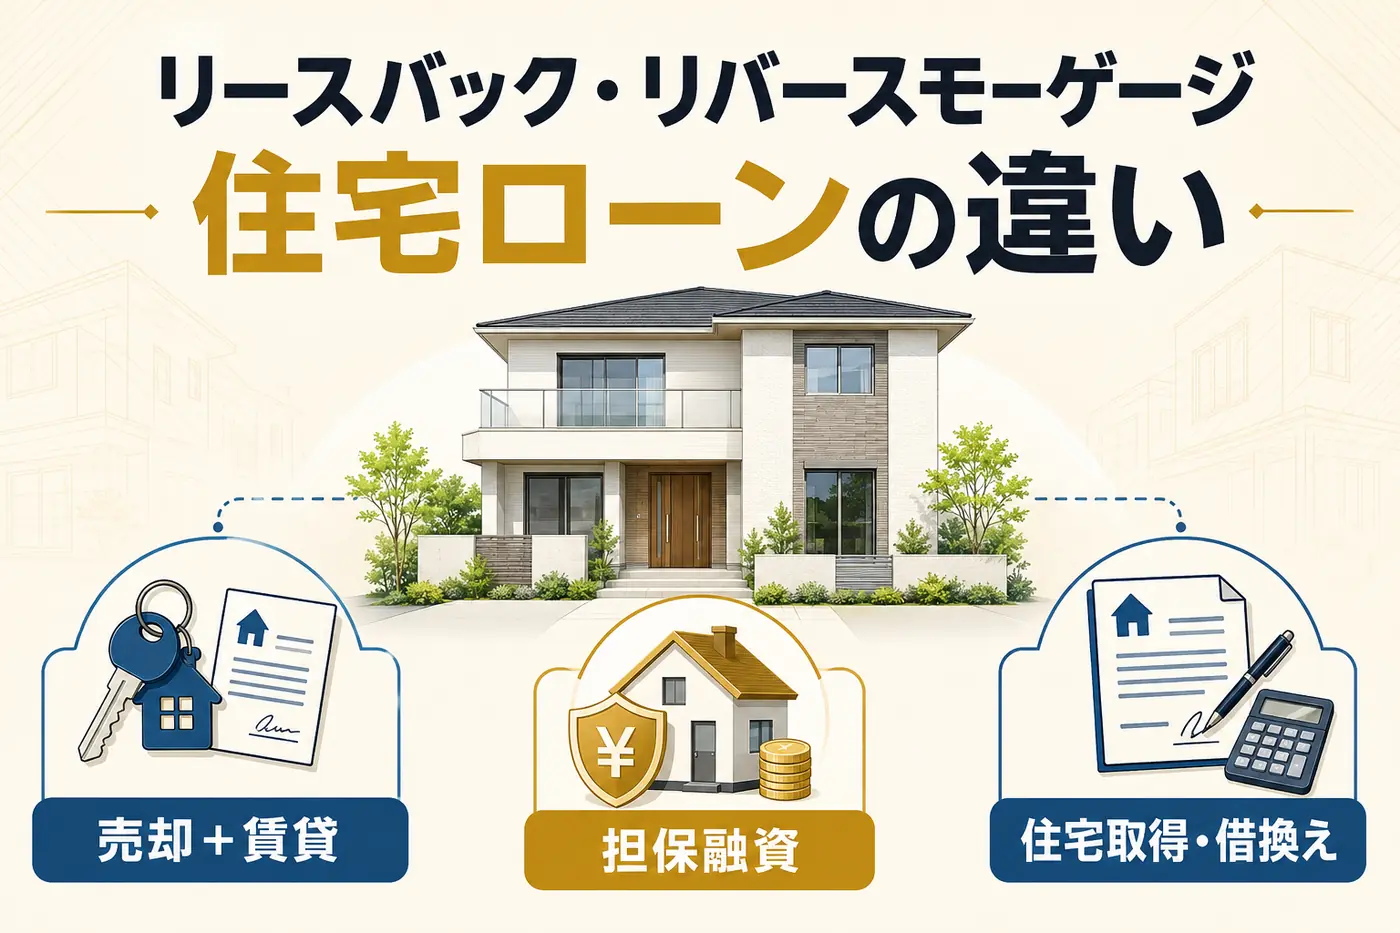
リースバックとリバースモーゲージの最大の違いは、自宅を売って賃貸で住むのか、自宅を所有したまま担保にして借りるのかです。通常の住宅ローンは住宅の購入・建築・借換えなどに使う融資であり、自宅を現金化する方法ではありません。本記事では、所有権、資金使途、毎月の負担、住宅ローン残債、相続への影響から、3つの違いと選び方を整理します。
この記事のポイント
- リースバックは「売却+賃貸」で、売却時に所有権が買主へ移り、居住を続ける間は家賃を支払います。
- リバースモーゲージは「自宅を担保にした融資」で、所有権は原則として本人に残りますが、金利・担保評価・最終返済方法の確認が必要です。
- 住宅ローンは住宅取得や借換えのための融資です。老後の生活費などを自由に受け取る制度ではありません。
- 住宅ローンが残る家では、査定額だけでなく、売却見込み額から諸費用を引いた金額で完済できるかを確認します。
- 「最も得な方法」は一律に決まりません。住みたい期間、所有権、毎月負担、相続、契約終了時まで比べて判断します。
リースバック・リバースモーゲージ・住宅ローンの違い
リースバックは「売却して借りる」、リバースモーゲージは「自宅を担保に借りる」、通常の住宅ローンは「住宅取得・借換えのために借りて元金と利息を返す」方法です。所有権と資金使途、毎月の支払い、契約終了時の負担を分けて比較します。
本記事では、毎月元金と利息を返す一般的な住宅ローンを「通常の住宅ローン」として比較します。リ・バース60はリバースモーゲージ型の住宅ローンで、住宅ローンの一種です。
| 比較項目 | リースバック | リバースモーゲージ | 通常の住宅ローン |
|---|---|---|---|
| 契約の本質 | 自宅の売却と賃貸借 | 自宅を担保にした融資 | 住宅取得・借換え等の融資 |
| 受け取る資金 | 売却代金 | 借入金 | 住宅代金等に充てる借入金 |
| 所有権 | 買主へ移る | 原則として本人に残る | 原則として本人に残る |
| 毎月の負担 | 家賃 | 商品により異なる。リ・バース60は利息のみ | 元金と利息の返済が基本 |
| 資金使途 | 売却代金のため比較的自由 | 商品ごとに異なる。リ・バース60は住宅関連資金 | 購入・建築・借換え等の住宅関連資金 |
| 主な審査・条件 | 物件評価、家賃負担能力、事業者の取扱条件 | 年齢、収入、担保評価、物件・同居条件等 | 収入、返済負担率、年齢、信用情報、物件等 |
| 契約終了時 | 退去、再契約、買戻し等を契約に沿って判断 | 元金の一括返済または担保物件の売却等 | 完済すれば抵当権を抹消 |
| 相続との関係 | 自宅そのものは相続財産として残らない | 自宅と債務の処理方法を相続人が確認 | 自宅と残債、団信の適用を確認 |
一次情報:国土交通省はリースバックを、住宅を売却して現金を得た後、毎月賃料を支払って同じ住宅に住み続けるサービスと整理しています。住宅金融支援機構のリ・バース60は、住宅関連資金に使うリバースモーゲージ型住宅ローンです。
リースバックは「自宅の売却+賃貸」
リースバックでは、自宅を売却した時点で所有権を手放し、その後は借主として住みます。借金ではないため元金返済はありませんが、賃貸借契約に基づく家賃を払い続けなければ居住を維持できません。
向きやすい状況
- 引っ越しの時期を遅らせながら、まとまった資金を確保したい
- 所有権を残すことより、現在の資金計画を優先したい
- 通常売却・買取・住み替えと比較したうえで、同じ家での居住継続を優先したい
契約前に確認する項目
- 通常の仲介売却で見込める成約価格と、リースバックの買取提示額の差
- 月額家賃、増額条件、敷金・保証料・更新料等の初期費用と継続費用
- 普通借家契約か定期借家契約か、契約期間、更新・再契約の条件
- 修繕費の負担区分、ペット・リフォーム・同居人等の利用制限
- 買戻しの可否、価格、期限、買戻しができない場合の扱い
- 物件が第三者へ譲渡された場合の賃貸借契約への影響
定期借家契約には更新がなく、原則として期間満了で終了します。その後も住むには貸主と再契約に合意する必要があります。普通借家契約では更新や貸主からの解約等に法的な制約がありますが、家賃負担を含めて希望する居住期間を確保できるか確認してください。
自宅を不動産事業者へ売却した場合、クーリング・オフはできません。国民生活センターは、強引な勧誘、相場より低い売却額、家賃値上げ後に支払えなくなった事例などを公表しています。その場で契約せず、価格と賃貸条件の両方を書面で比較してください。
リースバック単体の仕組み・流れ・通常売却との違いは、リースバックとは?売却後も住み続ける仕組み・デメリット・注意点で詳しく解説しています。
リバースモーゲージは「自宅を担保にした融資」
リバースモーゲージは、自宅の所有権を原則として本人に残したまま、担保を設定して融資を受ける方法です。利用年齢、資金使途、融資限度額、金利、毎月の支払い、契約終了時の返済方法は、金融機関・商品によって異なります。
一般のリバースモーゲージとリ・バース60は分けて考える
民間金融機関の一般的なリバースモーゲージには、生活資金へ使える商品もあります。一方、住宅金融支援機構と提携金融機関が扱うリ・バース60は生活資金には利用できず、住宅の建設・購入、リフォーム、既存住宅ローンの借換え、サービス付き高齢者向け住宅の入居一時金などが対象です。
リ・バース60の主な特徴
- 申込日現在で満60歳以上が基本で、満50歳以上60歳未満も融資限度額の条件を変えて利用できる場合があります。
- 毎月の支払いは利息のみです。元金は契約者の死亡時に返済しますが、連帯債務者がいる場合の融資終期は全員の死亡時です。相続人の一括返済や担保物件の売却等で返済します。
- 担保物件の売却後に不足が残った場合、ノンリコース型では相続人にその不足分の返済を求めず、リコース型では返済が必要です。全期間固定金利タイプはノンリコース型のみです。
- 金利や利用条件、保証人、手数料などは取扱金融機関により異なる場合があります。
金利上昇・担保評価の変動・長期利用の影響も確認します。変動金利では利息負担が増える場合があり、担保評価の見直し時の取扱いは商品で異なります。ノンリコース型も、自宅を無条件に相続人へ残せる仕組みではありません。
所有権が残っても、自由に使えるとは限らない
所有権が残ることと、担保設定後も制約なく処分できることは同じではありません。将来売却する場合、転居する場合、同居者が残る場合、相続人が自宅を残したい場合の取扱いを、申込み前に金融機関へ確認する必要があります。
また、リ・バース60では融資対象住宅に耐震性・法令適合等の条件があり、担保評価によっては希望額を借りられないことがあります。毎月の支払いが利息のみでも、返済期間が長いほど支払利息の合計は増えるため、月額だけでなく総額でも比べましょう。
住宅ローンは「住宅取得・借換えの融資」
住宅ローンは、自宅の購入・建築・借換えなどを目的とする融資であり、自宅を売却して自由資金を得るリースバックとは目的が異なります。現在の住宅ローン返済を軽くしたい場合は借換えや返済条件の見直しが候補になりますが、金融機関の審査と契約条件が前提です。
住宅ローンが比較対象になる場面
- 現在のローンを借り換えて金利や返済期間を見直したい
- 住み替え先を購入するため、新しい住宅ローンを検討したい
- リ・バース60による既存住宅ローンの借換えと、通常の借換えを比較したい
借換えでは、毎月返済額が下がっても返済期間の延長により総返済額が増えることがあります。金利だけでなく、融資手数料、保証料、登記費用、団体信用生命保険、繰上返済条件を含めて比較してください。
目的別にどの方法が向くか
選び方は制度名ではなく、「何のために、いつ、いくら必要か」から逆算します。自宅に住み続けたいという希望が同じでも、必要資金と所有権への考え方によって候補は変わります。
売却代金を一括で確保したい
リースバックが候補です。ただし、通常売却後に別の賃貸住宅へ移る方法とも、手取り額と長期の住居費を比較します。
自宅を残して住宅関連資金を借りたい
年齢や物件等の条件を満たすなら、リバースモーゲージ型住宅ローンが候補です。一般商品とリ・バース60の資金使途を混同しないようにします。
現在の住宅ローンを借り換えたい
通常の住宅ローン借換えと、条件に合えばリ・バース60による借換えを比較します。毎月額だけでなく総返済額を確認します。
同じ家に住み続ける必要がない
通常の仲介売却や買取を先に比較する方が目的に合う場合があります。リースバックを前提にせず、住み替え費用も含めて判断します。
「住み続けられる」だけでは選べません。リースバックでは家賃、リバースモーゲージでは利息と将来の元金返済、住宅ローンでは元金と利息の返済が続きます。希望居住期間と、その期間中に支払える月額を先に決めてください。
住宅ローンが残っている家の判断基準
住宅ローンが残る家をリースバックや通常売却で処分するには、原則として決済時にローンを完済し、抵当権を抹消できる条件を整える必要があります。判定は「査定額と残債」だけではなく、売却諸費用まで含めて行います。
査定価格・売出価格・実際の成約価格は同じではありません。リースバックの買取提示額も別に確認します。この式とは別に、譲渡所得税・住民税の見込み、契約上の精算金、売却後の賃貸の初期費用も確保します。
完済できる見込みがある場合
売却見込み額から仲介手数料、登記費用、印紙税等の諸費用を引いても一括返済額を上回るなら、通常売却またはリースバックを比較しやすくなります。実際の完済額は金融機関から一括返済予定日を指定して取り寄せます。
完済資金が不足する場合
自己資金で不足額を補えるかを確認します。補えない場合は、金融機関の同意を得て任意売却を検討することがありますが、リースバックを選べば自動的に不足額が解消されるわけではありません。任意売却は債権者の同意が必要で、成立は保証されません。売却後に残る債務の返済方法まで個別に整理する必要があります。
詳しい分岐は、住宅ローンが残っている家は売却できる?残債・オーバーローンの対処法をご覧ください。すでに返済が厳しい場合は、任意売却とは?住宅ローン滞納から競売までの流れ・残債を解説も参考になります。
通常売却・リースバック・残債を同じ基準で整理
台東区・荒川区の物件について、まず机上査定で売却見込み額を確認し、ローン残債と諸費用を並べて選択肢を整理します。
営業時間 10:00~19:00/定休日 毎週水曜日
総負担と相続への影響を比べる
月額だけでなく、希望居住期間中の総負担と、契約終了時に何が残るかを比較します。リースバックは融資ではないため金利比較だけでは判断できず、リバースモーゲージは毎月の利息が小さく見えても元金が残ります。
マンションの管理費・修繕積立金や修繕費を誰が負担するかは、所有する場合と賃貸で住む場合で異なります。リースバック後も借主が負担する費用があれば、賃貸借契約に沿って試算へ加えます。
リースバックの確認式
手元資金:買取提示額 − ローン一括返済額 − 売却諸費用
居住負担:初期費用 + 月額家賃×居住月数 + 更新・再契約等の費用(家賃改定、保険、契約上の修繕・原状回復等も確認)
終了時:退去条件または買戻し価格・期限を確認
リバースモーゲージの確認式
利用可能額:担保評価・年齢・商品条件等に基づく融資額
居住負担:支払利息 + 融資諸費用 + 固定資産税・修繕等の所有コスト
終了時:元金一括返済、物件売却、リコース条件等を確認
住宅ローンの確認式
毎月負担:元金返済 + 利息
借換え負担:新ローンの総返済額 + 融資・登記等の諸費用
終了時:完済後に抵当権を抹消
共通して確認する生活費
管理費・修繕積立金、火災保険、引っ越し費用、介護・医療費、将来の収入減少を含め、住居費だけで家計を使い切らない計画にします。
相続の違い
リースバックでは売却済みの自宅は相続財産として残りませんが、売却代金の残額や賃貸借上の地位など、別の整理が必要になる場合があります。リバースモーゲージでは、自宅を残すなら相続人が元金を返済できるか、売却するなら期限と手続きはどうなるかを確認します。住宅ローンでは、残債と団体信用生命保険の適用条件を金融機関へ確認します。
相続、税務、契約解除、登記の個別判断は、不動産会社だけで確定できません。必要に応じて弁護士・税理士・司法書士・取扱金融機関へ確認してください。売却時の税金は、不動産売却の税金【2026年】|税率・3,000万円控除・節税対策でも解説しています。
2026年10月1日施行のリースバック・ガイドライン
国土交通省のリースバック・ガイドラインは、2026年10月1日施行版が公表されています。居住中の住宅の売買と売却後の賃貸借が一体となり、宅建業者が買主になる取引や、宅建業者が売買を媒介・代理する取引などを対象に、宅地建物取引業法の解釈・運用を示しています。
取引判断に関わる主な告知事項
- 売買代金以外の金銭、契約解除、違約金、買戻し特約の有無と内容
- 家賃と支払方法、家賃以外の金銭、敷金等の精算
- 普通借家・定期借家の別、契約期間、更新、利用制限
- 第三者への物件譲渡の可能性と、その場合の賃貸借関係への影響
- 修繕費用、税金その他の負担区分など
売買の条件だけでなく、売却後の賃貸条件も取引判断に重要な事項です。これらについて故意に事実を告げないことや、事実と異なる説明をすることは、宅地建物取引業法に抵触し得ます。
説明や書面交付が望ましいとされる事項
売買価格と家賃の算定根拠、売却代金が家賃等の何か月分に相当するかの説明、告知事項を記載した書面の交付は、ガイドラインで対応が望ましいとされています。法令上の告知事項と、望ましい対応として示された項目を区別して確認しましょう。
売買契約と賃貸借契約を一緒に読み、口頭説明と契約書が一致しているか、希望する居住期間と費用に合っているかを確認してください。ガイドラインの施行によって、居住継続や買戻しが保証されるわけではありません。
比較から契約までの6ステップ
最初に物件の価格とローン残債を把握し、その後に商品・事業者の条件を比べます。制度名を先に決めると、通常売却や借換えの方が目的に合う可能性を見落としやすくなります。
-
目的・金額・時期を決める
必要資金、資金を使う目的、必要時期、今の家に住みたい年数、所有権を残したいかを整理します。
-
名義・残債・契約を確認する
登記名義人、住宅ローン債務者、一括返済額、抵当権、共有者の意向を確認します。共有不動産全体の売却は共有者全員の合意が前提です。
-
通常売却の見込み額を把握する
まず机上査定で相場感をつかみ、必要に応じて訪問査定へ進みます。査定価格・売出価格・成約価格の違いも確認します。
-
各方法の条件を別々に取り寄せる
リースバックは買取価格と賃貸条件、リバースモーゲージと住宅ローンは融資条件を取得します。連絡条件を指定し、1社ずつ落ち着いて比較します。
-
希望居住期間の総負担を計算する
家賃・利息・元金返済・諸費用・税金・修繕等を希望居住期間で試算し、契約終了時の資産と債務も並べます。
-
契約書と専門分野を最終確認する
売買・賃貸・融資の各契約を読み、税務は税理士、法律は弁護士、登記は司法書士、融資は金融機関へ確認してから契約します。
台東区・荒川区で比較するときの確認事項
台東区・荒川区でも、通常売却の市場評価、リースバック事業者の買取評価、金融機関の担保評価は一致するとは限りません。同じ物件でも、各方法の目的と審査基準が違うためです。
- マンション:専有面積、築年数、管理状況、管理費・修繕積立金、賃貸需要、管理規約などを確認します。
- 戸建て・土地:土地と建物の名義、接道、耐震性、法令適合、修繕状況などを確認します。
- 借地権・共有名義:地主や共有者の承諾が必要になる場合があり、取扱可能な事業者・金融機関も異なります。
- 住宅ローン残債:査定額ではなく、売却諸費用を引いた手取り見込みと一括返済額を比較します。
最初からリースバックだけに絞らず、通常売却、買取、住み替え、借換えを同じ表に並べると、価格と居住継続の優先順位を判断しやすくなります。
今の家に住み続ける方法を一緒に整理します
センチュリー21 クレール不動産では、台東区・荒川区を中心に、通常売却とリースバックの価格差、住宅ローン残債、売却後の生活計画を整理します。
営業時間 10:00~19:00/定休日 毎週水曜日。査定のみのご相談も可能です。融資の可否・条件は取扱金融機関が審査します。
よくある質問
リースバックとリバースモーゲージの一番大きな違いは何ですか?
一番大きな違いは、リースバックが自宅の売却で、リバースモーゲージが自宅を担保にした融資であることです。リースバックでは所有権が買主へ移り、リバースモーゲージでは原則として本人に残ります。
住宅ローンが残っていてもリースバックを利用できますか?
売却代金と自己資金で住宅ローンを完済し、抵当権を抹消できる見込みがあれば検討できます。売却諸費用まで含めると完済資金が不足する場合は、借入先の金融機関と進め方を確認する必要があります。
リ・バース60の資金を生活費に使えますか?
住宅金融支援機構のリ・バース60は生活資金には利用できません。住宅の建設・購入、リフォーム、住宅ローンの借換え、対象となる高齢者向け住宅の入居一時金など、定められた住宅関連資金に使います。一般のリバースモーゲージは商品ごとに資金使途が異なります。
リースバックなら希望する限り住み続けられますか?
必ずしも住み続けられるとは限りません。定期借家契約は原則として期間満了で終了し、続けて住むには貸主と再契約に合意する必要があります。普通借家契約の場合も家賃負担や契約条件を確認します。口頭説明だけでなく、賃貸借契約書で判断してください。
リースバックとリバースモーゲージは、どちらが得ですか?
一律には決まりません。リースバックは売却代金と家賃、リバースモーゲージは融資額と利息・元金・所有コストを比較します。希望居住期間、相続、所有権、契約終了時の資産と債務まで含めて判断します。
最初に不動産会社と金融機関のどちらへ相談すべきですか?
まず不動産会社で通常売却とリースバックの価格目安を確認し、金融機関でリバースモーゲージや借換えの利用条件を確認すると比較しやすくなります。住宅ローン残債、一括返済額、家計の支払上限も準備してください。
まとめ|所有権・毎月負担・契約終了時まで比べる
売却代金を受け取って借主として住むならリースバック、自宅を担保に借りるならリバースモーゲージ、住宅取得や返済条件を見直すなら通常の住宅ローンが比較候補になります。資金使途と利用条件が異なるため、必要資金・希望居住期間・相続の方針を先に整理しましょう。
通常売却の見込み額、住宅ローンの一括返済額、諸費用を確認し、契約終了時の資産と債務まで比べて判断してください。不動産価格は不動産会社、融資は金融機関、税務・法律・登記はそれぞれの専門家へ確認します。
コラム作成日:
コラム更新日:
主な公的資料
※更新時点の法令・制度・情報に基づく一般的な解説であり、個別案件は専門家・金融機関・行政機関等へご確認ください。


店舗紹介

東京都台東区根岸5丁目17-4
TEL : 0120-905-980
FAX : 03-5824-9944
営業時間 : 10:00~19:00
定休日 : 水曜定休


【営業時間】10:00~19:00
【定休日】水曜定休
