借地権の相続と売却|地主の承諾・名義変更料・5つの売却方法【相続不動産の売却ならセンチュリー21クレール不動産】


- 【営業時間】10:00~19:00
- 【定休日】水曜定休
- 【MAIL】clair@c21-clair.jp


-
借地権の相続と売却|地主の承諾・名義変更料・5つの売却方法
更新日:2026-10-18 公開日:2026-10-18
結論
借地権を相続人が引き継ぐときは、原則として地主の承諾も、相続を理由とする承諾料も要りません。第三者へ売る場合は、賃借権型なら地主の承諾が必要で、承諾が得られなければ裁判所の許可を求める方法があります。地上権型なら、譲渡に地主の承諾は通常要りません。
最初の作業は、借地契約書と土地・建物の登記をそろえ、権利の種類、契約期間・特約、借地権を引き継ぐ相続人を確かめることです。
大手仲介会社での勤務を経て、任意売却・借地権・相続案件や関係者の調整を担当。相続不動産の調査・査定、売却方法や契約条件の整理を受け持っています。
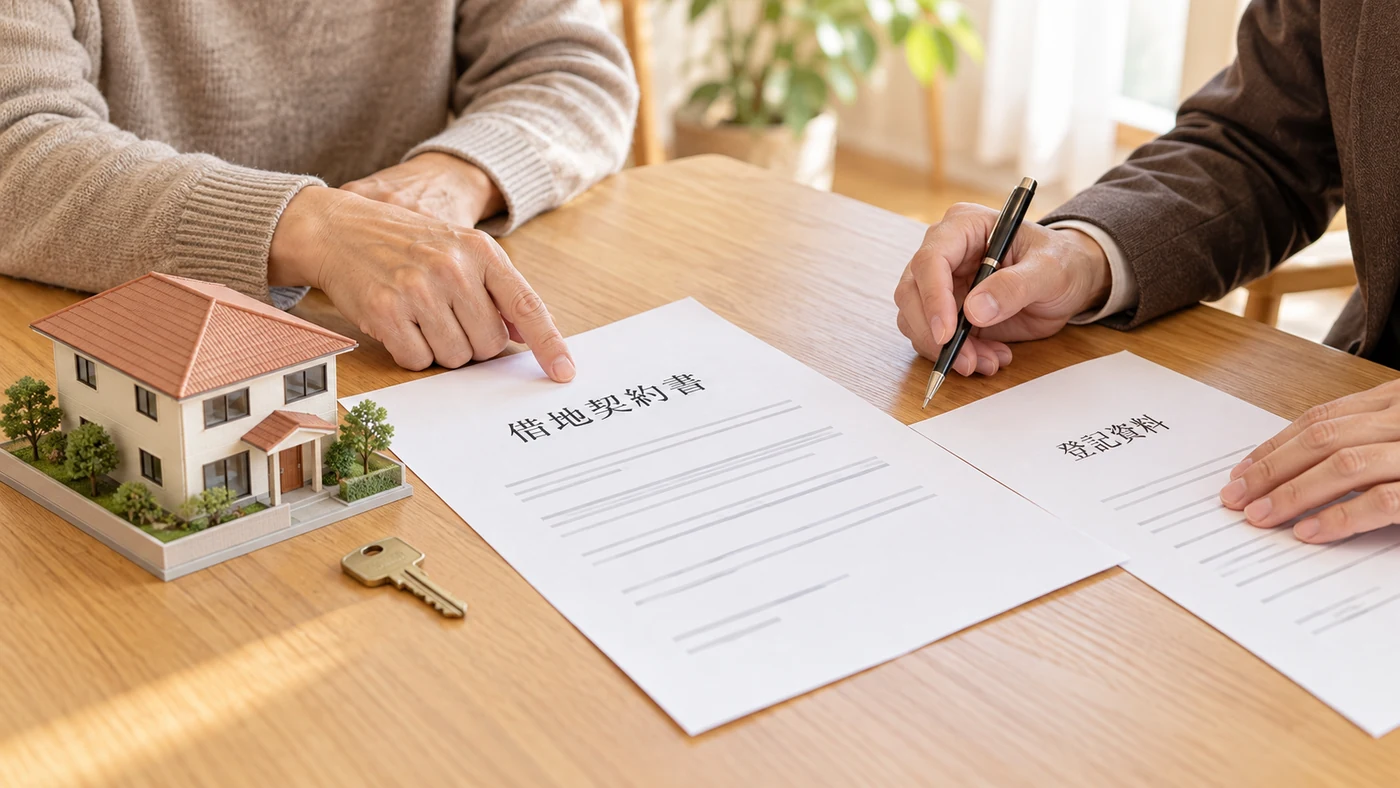
親が地主から土地を借り、その上に家を建てて住んでいた場合、相続で引き継ぐのは「建物」と「土地を借りる権利(借地権)」です。土地そのものは地主のものなので、所有権の土地を相続した場合とは確認すること・売り方・相談先が変わります。この記事では、相続してから売却するまでに確認すべき点を、手順と比較表で整理しました。売る・残す・貸すの全体の判断は相続した家・空き家の売却ガイドにまとめています。
この記事が役立つ方
- 親の借地上の家を相続した、またはこれから相続する方
- 地主から名義変更や承諾料の話をされて、支払う必要があるのか迷っている方
- 借地権付きの家を売りたいが、地主の承諾が得られるか不安な方
相続した借地権の種類を確認する
借地権は、建物を所有するための地上権または土地の賃借権です(借地借家法2条)。売却時に承諾が要るかは「賃借権か地上権か」で、更新や残り期間の扱いは「旧法・普通借地権・定期借地権等のどれか」で決まります。
表は横にスクロールできます(キーボードでは表の枠を選び、左右の矢印キーで動かせます)。
権利の性質と、第三者へ売却するときの承諾 権利の種類 譲渡の基本 そろえる書類 賃借権型 地主の譲渡承諾が必要です。承諾が得られない場合は、借地借家法19条の許可を申し立てる方法があります 土地賃貸借契約書、譲渡・転貸に関する特約、地代や更新の記録 地上権型 譲渡に地主の承諾は通常要りません。買主の融資条件は金融機関ごとに異なります 地上権設定契約書、土地の登記、存続期間や地代の定め 設定時期・期間・更新に関する主な区分 区分 見分け方 相続・売却への影響 旧借地法の借地権 1992年(平成4年)8月1日より前に設定されたもの 更新等に旧法の規定が残ります。更新しただけで一律に新法へ切り替わるわけではありません 普通借地権 同日以後に設定された、一般の借地権 期間満了時に建物があれば更新を請求でき、地主が更新を拒むには正当事由が必要です(借地借家法5・6条) 一般定期借地権 50年以上の期間を定め、更新・再築による期間延長・建物買取請求をしない特約を書面等で設けたもの 更新がなく、残りの期間と満了時の建物の扱いが売却条件に影響します(同法22条) 定期借地権等には別の類型もあります。契約の名称だけで判断せず、設定時期と内容からどの規定が適用されるかを弁護士に見てもらうのが安全です。土地を無償で使う「使用貸借」は、ここで扱う借地権と取扱いが異なります。
相続に地主の承諾は必要か
相続人が借地権を引き継ぐことに、地主の承諾は原則として不要です。相続人は亡くなった方(被相続人)の権利義務を一切承継し(民法896条)、地主の承諾が必要になるのは賃借権を「譲り渡す」場合(民法612条)とされているためです。
相続しても地代の支払先は地主のままで、支払う人が亡くなった方から相続人に変わります。地主には相続の事実と今後の連絡先を伝え、借地権を引き継ぐ人が決まっていなければ、その状況と当面の支払担当者も伝えておきます。相続のときの承諾料と、第三者へ売るときの譲渡承諾料は別の話です。
名義変更料や承諾料を求められた場合
相続を理由に承諾料を支払うことを定めた法律の規定はありません。地主から名義変更料などを求められたときは、まず借地契約書にそのような特約があるかを見て、支払うかどうかは弁護士に相談してから決めます。後で説明する譲渡承諾料の目安は第三者に売るときの話で、相続人が引き継ぐ場合には当てはまりません。
相続人以外が引き継ぐ場合は注意
賃借権型を、遺言により相続人以外へ特定遺贈する場合などは、相続人による承継と扱いが異なり、地主の承諾が必要になることがあります。受け取る人が相続人か、遺言の内容や遺贈の種類によって扱いが変わるため、弁護士に相談します。生前の準備は不動産相続の生前対策|遺言・家族信託・贈与・売却の選び方で整理しています。
相続を理由に地代の支払いを放置しないでください。取得者が決まるまでの間も支払いの管理が必要で、滞納は契約解除の原因になり得ます。相続放棄を検討している場合は、支払方法や財産の処分について先に弁護士へ相談してください。
相続後に最初にすること
相続した借地権を売るにしても住み続けるにしても、最初にすることはほぼ同じです。次の順番で書類と状況をそろえます。
- 借地契約書を探す:契約日、存続期間、地代、更新料・承諾料・増改築禁止などの特約を書き出します。契約書が見つからない場合は、地代の領収書や振込記録、更新時の合意書を集めます。
- 建物と土地の登記を確認する:法務局で登記事項証明書を取り、建物の名義が亡くなった方になっているか、土地の所有者(地主)が誰かを調べます。
- 誰が引き継ぐかを決める:誰が借地権と建物を引き継ぐかを決めます。
- 建物の相続登記を進める:期限に間に合うよう、手続を司法書士・法務局に相談します。協議がまとまらない場合の相続人申告登記は期限対応の制度で、売却に必要な正式な相続登記とは異なります。
- 地主との連絡を並行する:登記完了を待つ必要はなく、相続の事実、連絡担当者、地代の支払方法を伝えます。売却の意向を伝え、地主の希望も早めに聞いておきます。
建物の登記が借地権を守る
借地権そのものは登記されていないことが多く、その場合は土地の上に借地権者名義で登記された建物があることで、第三者(たとえば土地を買った新しい地主)に借地権を主張できます(借地借家法10条1項)。建物が未登記だったり、名義が実態と違っていたりすると、売却の際に買い手や金融機関から説明を求められます。相続登記の期限と費用は相続登記の義務化|期限・費用・必要書類にまとめています。
借地権を共有で相続するときの注意
借地権と建物の全体を通常の売買で売却するには、原則として共有者全員の同意が必要です。建替えでも共有者の意見をまとめる必要があり、契約によっては地主の承諾も要ります。売って代金を分ける換価分割、一人が取得して他の相続人に代償債務を負う代償分割、共有の継続を比較してください。分け方は相続不動産の遺産分割|換価分割・代償分割・共有の違い、意見が合わない場合は共有名義の不動産を売却する方法で説明しています。
借地権付きの家を売却・整理する5つの選択肢
売却先として第三者や地主を検討し、底地(地主が所有する土地)との同時売却も比較できます。次の表は、売却方法に加えて、交換による権利整理や承諾が得られない場合の手続を整理したものです。承諾・譲渡許可の説明は賃借権型を前提とします。
借地権付きの家の売却方法・権利整理・手続の比較 方法 内容 向いている場合 注意点 第三者へ売却する 建物と借地権を買主に売る。賃借権型は地主の譲渡承諾を得る 第三者の購入需要があり、譲渡条件を整えられる 承諾料・新地代・契約期間を地主と取り決める。地上権型でも、融資に必要な書類は金融機関ごとに異なる 地主に買い取ってもらう 借地権と建物を地主に売る 地主が土地を自分で使いたい、または完全な所有権にしたい 第三者に売る場合と価格が違うことがあります。建物を残すか解体するかも条件になります 地主と一緒に土地ごと売る 借地権・建物と底地を一体で第三者に売る 地主も土地を手放したい 代金配分・費用負担・契約と決済の時期を事前に合意する。相続税の借地権割合だけで配分が決まるものではない 一部を交換して所有権化する 借地権の一部と底地の一部を交換し、それぞれの土地を所有権として整理する 分筆後の接道・面積等に問題がなく、地主も交換に応じる 交換自体は売却とは別の権利整理。測量・分筆・登記の費用と課税を見込んだうえで、整理後に売るか持つかを決める 譲渡許可を申し立てる 賃借権型で地主が承諾しない場合、裁判所の許可による第三者売却を検討する 予定買主が具体化しているが、協議で承諾を得られない 売却を進めるための手続で、許可は個別判断。地主の介入権、期間、金銭給付も見込んでおく どの方法でも、売却の前に契約書・登記・地代の支払状況をそろえておくことが交渉の出発点になります。不動産会社に仲介してもらうか買い取ってもらうかの違いは売却と買取の違いで比べられます。
譲渡承諾料(名義書換料)の目安
賃借権型の譲渡承諾料は地主との合意で決まり、法律で定めた一律の料率はありません。日本不動産鑑定士協会連合会の借地非訟・競売に関するQ&Aでは、東京などの目安として借地権価格の10%が紹介されています。話し合いで売る場合の金額は、地域・事案・契約条件によって変わります。
基準になる借地権価格は、立地・契約内容・残りの期間で決まります。相続税評価額や、建物込みの売買代金にそのまま10%を掛けるものではありません。売却査定や、必要に応じた不動産鑑定士の評価を参考に、承諾料・仲介手数料・登記・測量・解体等の費用と税金を含む手取りを比べます。
どの売り方が合うか整理したい方へ
借地契約書や地代の記録をもとに、第三者への売却・地主への売却・土地ごとの売却のどれが現実的かを一緒に整理します。地主との話し合いの前の段階でもご相談いただけます。
お電話は0120-905-980(10:00〜19:00、水曜定休)。査定価格は成約価格や手取り額を保証するものではありません。
地主が売却を承諾しないとき
賃借権型では、予定買主が賃借権を取得しても地主に不利となるおそれがないのに承諾を得られない場合、借地権者が裁判所へ譲渡許可を申し立てることができます(借地借家法19条)。これは借地非訟手続の一つで、地上権の譲渡承諾を求める手続ではありません。
借地非訟(譲渡の許可)の主なポイント
- 申立人は借地権者(売主)です。予定買主と譲渡条件を具体化し、代理を頼む場合は弁護士に依頼します(例外は次の項目)。
- 申立先は、土地の所在地を管轄する地方裁判所が基本です。当事者が合意すれば、土地所在地を管轄する簡易裁判所にも申し立てられます。簡易裁判所では、許可を得た非弁護士が手続代理人になれる例外もあります(同法41・44条)。
- 裁判所は、当事者間の公平のため、許可と引換えに地主への金銭の支払い(財産上の給付)を命じることがあります(同法19条1項)。金額の目安は譲渡承諾料の目安のとおりです。
- 地主は、裁判所が定める期間内に、建物と借地権を自分で買い取る申立て(介入権)をすることができます(同法19条3項)。
- 許可の裁判が効力を生じてから6か月以内に建物を譲渡しないと、許可は効力を失います。期間は裁判で伸ばしたり縮めたりできます(同法59条)。
東京地方裁判所の案内では、第1回の審問期日は申立てから概ね1か月から1か月半後が目安とされています。終わるまでの期間は事案ごとに異なり、原則として弁護士・不動産鑑定士などで構成する鑑定委員会の意見を聴いてから決定が出ます。途中で和解を勧められることもあります。申立手数料は土地の固定資産税評価額をもとに計算します。申立てを考える段階で、期間と費用の見通しを弁護士に聞いておくと安心です。
賃借権型を無断で譲渡して第三者に使用・収益させると、契約解除の原因になり得ます(民法612条2項)。売買契約では、承諾や許可を得る時期と、得られなかった場合の解除条件・費用負担を決めておき、承諾がないまま権利の移転や引渡しを進めないでください。
建替え・増改築と売却前の注意点
借地契約に増改築を制限する特約がある場合、建替えや大きなリフォームには地主の承諾が必要です。協議がまとまらないときは、裁判所に承諾に代わる許可を求めることができます(借地借家法17条2項)。
売却の場面では、買い手が建替えを前提にしていることが多いため、増改築の制限があるかどうかが価格や売れやすさに影響します。古い建物を残したまま売るか、解体して売るかを検討するときは、解体が地主との契約上許されるか、建物がなくなった後の借地権の扱いをどうするかも、あわせて地主と話し合います。古い家の売り方の比較は古家の売却方法|古家付き土地・更地・解体更地渡しの判断基準を参考にしてください。
建物を先に解体すると、借地権の対抗力に影響します。建物の登記で対抗していた場合、滅失した建物を特定する事項・滅失日・新たに築造する旨を土地の見やすい場所に掲示する制度があります。ただし、滅失から2年経過後も対抗力を保つには、その前に再築と建物の登記を済ませる必要があります(借地借家法10条2項)。解体の前に、地主との契約条件を整理し、弁護士にも相談してください。
借地権の相続と売却にかかる税金
借地権は相続税の課税対象になり、売却で利益が出れば譲渡所得の計算が必要です。相続税評価と売却価格は目的が異なり、定期借地権等の評価や税制特例には個別の要件があるため、具体的な税額は税理士・税務署に相談します。
相続税評価は普通借地権等と定期借地権等で分ける
旧借地法の借地権や普通借地権等の通常の評価は、宅地の自用地としての価額に、その地域の借地権割合を掛ける方法が基本です。借地権割合は国税庁の路線価図・評価倍率表に載っています。借地権の取引慣行がない地域などでは、扱いが異なることがあります。
定期借地権等には、この計算を一律に当てはめません。原則として課税時点の経済的利益や存続期間を基に評価し、一定の場合の計算方法も定められています。権利の区分ごとの取扱いは国税庁「借地権の評価」に載っています。評価額があることと、相続税の申告・納税が必要かどうかは別に判定します。
売却したときの譲渡所得
譲渡所得は、売却による収入金額から取得費と譲渡費用を差し引き、適用できる特別控除を差し引いて計算します。原則として亡くなった方の取得費・取得時期を引き継ぎ、建物の取得費は減価償却相当額の調整も必要です。
資料がない場合は相続した不動産の取得費がわからない場合の資料の探し方、税率や計算の流れは不動産売却の譲渡所得・取得費・減価償却を参照してください。
借地上の家も空き家特例の対象になり得る
相続空き家の特例でいう「敷地等」には土地の上に存する権利も含まれるため、借地上の家も要件を満たせば対象になり得ます。1981年5月31日以前の建築、区分所有建物ではないこと、相続直前の居住者、相続後の利用状況、耐震・取壊し等、売却代金や期限などの要件があります。
控除額は原則として最高3,000万円です。2024年1月1日以後の譲渡について、対象の家屋・敷地等を相続・遺贈で取得した相続人が3人以上の場合、各人の上限は2,000万円になります。詳しい条件と必要書類は相続空き家の3,000万円特別控除|要件・売却期限・必要書類にまとめています。
取得費加算とどちらを使うか
相続税が課税され、一定期間内に相続財産を売るなどの要件を満たす場合は、相続税額の一定部分を取得費に加算できることがあります。同じ資産について空き家特例と併用はできないため、両方が検討対象なら税理士に比較を依頼し、必要な確定申告を行います。
期限の一覧
借地権の相続では、相続全般の期限に加えて、借地契約と借地非訟に固有の期限があります。起算点がそれぞれ違うため、手帳などに日付で書き出しておくと、見落としを防げます。
借地権の相続・売却に関係する主な期限 手続 期限と起算点 相談先 相続放棄 自己のために相続の開始があったことを知った時から原則3か月以内。期間内に熟慮期間の伸長を申し立てられる場合があります 家庭裁判所・弁護士 相続税の申告 亡くなったことを知った日の翌日から10か月以内 税理士・税務署 建物の相続登記 自己のための相続開始と、その建物の所有権取得を知った日から3年以内。2024年4月1日より前から取得を知っていた未登記のものは原則2027年3月31日まで 司法書士・法務局 借地契約の期間満了・更新 契約書に記載の満了日。契約によって異なります 借地契約書・地主・弁護士 譲渡許可を得た後の売却 許可の裁判が効力を生じてから6か月以内に建物を譲渡(裁判で伸縮あり) 弁護士 空き家特例の売却期限 相続開始の日から3年を経過する日の属する年の12月31日まで、かつ2027年12月31日まで。ほかの適用要件も満たす必要があります 税理士・税務署 相続財産の取得費加算 相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までの譲渡などが要件です 税理士・税務署 期限は2026年10月18日時点の制度による原則です。遺産分割成立後には、成立日から3年以内に分割内容を反映する登記の義務もありますが、基本の申請期限が自動的に延びるわけではありません。休日の扱い、期間の伸長、経過措置は各窓口に問い合わせてください。
モデルケース|兄弟2人で相続した借地上の実家を売却するまで
以下は手順を説明するために作成した、架空の条件によるモデルケースです。
父が昭和の時代から土地を借りて家を建て、一人で暮らしていました。父が亡くなり、長男と次男が相続人になりました。二人とも別に自宅があり、実家は売る方向で話がまとまっています。
- 書類の確認:借地契約書は見つかりましたが、最後の更新時の合意書がありませんでした。地代の振込記録から、現在の地代と支払先を確認しました。
- 遺産分割:長男が借地権と建物を単独で取得する代償分割を選びました。次男に支払う代償金の額と期限を合意し、長男が売却の成否にかかわらず支払義務を負う前提と、支払資金を確認したうえで協議をまとめました。
- 相続登記:司法書士に依頼して、建物を長男名義に登記しました。
- 地主との連絡:書類確認・登記準備と並行して相続と売却の意向を伝え、地主の「底地も一緒に売りたい」という希望を確認しました。
- 売却方法の選択:第三者への借地権の売却と、底地と一緒に土地ごと売る方法を比べ、地主と代金の分け方を合意したうえで土地ごと売ることにしました。
このモデルは、長男が代償債務を負う代償分割を前提としています。不動産売却の譲渡所得は原則として長男について計算し、次男へ支払う代償金を取得費に加算することはできません。売却代金を共同相続人で分ける換価分割とは、協議内容と税務上の整理が異なるため、分割方法を決める段階で税理士などの専門家に相談します。
よくある質問
相続した借地権について、地主から名義変更料を請求されました。払う必要はありますか?
相続を理由に承諾料を支払うことを定めた法律の規定はありません。本文で紹介した譲渡承諾料の目安は、賃借権型を第三者へ売る場面のものです。借地契約書に名義変更に関する特約があるかを見たうえで、支払うかどうかは弁護士に相談して決めます。地主との関係は売却のときにも影響するため、断る場合も理由を丁寧に伝えることが大切です。
借地権だけを相続放棄することはできますか?
家庭裁判所で行う相続放棄は、借地権だけを選んで行うことはできません。特定の財産を遺産分割で取得しないこととは異なります。放棄するか迷う場合は、売却や解体などの処分を進める前に弁護士へ相談し、財産と借金の全体を把握してください。放棄を考えられる期間(熟慮期間)は原則3か月です。
借地権付きの家は、買い手が住宅ローンを使えますか?
金融機関によって扱いが異なります。借地権付きの建物を担保にする場合、地主の承諾書などの提出を求められることがあり、承諾が得られるかどうかで買い手の層が変わります。売り出す前に、地主に承諾書への協力を相談しておくと進めやすくなります。
定期借地権の家も売却できますか?
売却を検討できますが、承諾の要否は権利の性質で分けます。賃借権型は地主の承諾が必要で、得られなければ裁判所の譲渡許可を求める方法があります。地上権型の譲渡には、通常は承諾が要りません。更新のない一般定期借地権では、残存期間・満了時の建物の扱い・融資条件が購入判断に影響するため、契約書と金融機関の条件を確認してください。
地代を払わずにいると、どうなりますか?
相続人は地代を支払う義務も引き継ぎます。滞納が続くと契約を解除される原因になり得て、借地権そのものを失うおそれがあります。遺産分割が終わる前でも、誰が支払うかを決めて支払いを続けてください。
相談前に準備するもの
売却の相談では、次の書類がそろっているほど、売り方の選択肢と見通しを具体的に示しやすくなります。すべてそろっていなくても相談はできます。
- 借地契約書、更新時の合意書、承諾書などの書面
- 地代の領収書や振込記録(直近のもの)
- 建物と土地の登記事項証明書。権利証・登記識別情報もあれば用意
- 固定資産税の納税通知書(建物分)
- 相続人の一覧と、遺産分割の状況(決まっているか、話し合い中か)
- 地主とのやり取りの記録(連絡先、これまでに言われたこと)
借地権付きの相続不動産の売却・査定のご相談
センチュリー21 クレール不動産では、全国の相続不動産の相談・査定に対応しています。借地契約と登記、地主との調整状況を伺い、第三者への売却・地主への売却・底地との同時売却を比較します。住み続ける・保有する・契約条件を確認して賃貸する選択肢も含め、費用と手取りの見通しを整理します。法律判断や交渉の代理は弁護士、登記は司法書士、税務は税理士の領域です。
営業時間 10:00〜19:00(水曜定休)|メール clair@c21-clair.jp|所在地 〒110-0003 東京都台東区根岸5-17-4
査定価格は売り出しの目安で、成約価格や手取り額を保証するものではありません。相続登記や遺産分割の整理が先になる場合は相続相談のページをご覧ください。出典と注記
- e-Gov法令検索「借地借家法」(2・5・6・10・17・19・22・41・44・59条、附則)2026年10月18日確認
- e-Gov法令検索「民法」(265・612・896・915条等)2026年10月18日確認
- 東京地方裁判所「第1 借地非訟とは」、「第2 借地非訟事件手続の流れ」、「第3 費用」2026年10月18日確認
- 日本不動産鑑定士協会連合会「不動産鑑定士調停センター」Q&A・Q15(東京などの譲渡承諾料の目安。個別案件に一律適用する料率ではありません)2026年10月18日確認
- 国税庁 No.4611 借地権の評価(令和8年4月1日現在法令等)2026年10月18日確認
- 国税庁 No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期(令和8年4月1日現在法令等)2026年10月18日確認
- 国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例(令和8年4月1日現在法令等)2026年10月18日確認
- 国税庁 No.3267 相続財産を譲渡した場合の取得費の特例(令和8年4月1日現在法令等)2026年10月18日確認
- 国税庁 No.4173 代償分割が行われた場合の相続税の課税価格の計算、所得税基本通達38-7 代償分割に係る資産の取得費2026年10月18日確認
- 法務省「相続登記の申請義務化について」(令和8年4月1日更新)2026年10月18日確認
- 裁判所「相続の放棄の申述」2026年10月18日確認
- 国税庁 No.4205 相続税の申告と納税(令和8年4月1日現在法令等)2026年10月18日確認
この記事は2026年10月18日時点の法令・制度にもとづく一般的な情報です。契約内容や個別事情により判断が変わります。法律判断・紛争は弁護士、登記は司法書士・法務局、税務は税理士・税務署、境界・分筆・建物の表題登記は土地家屋調査士、価格の鑑定は不動産鑑定士にご確認ください。




店舗紹介

東京都台東区根岸5丁目17-4
TEL : 0120-905-980
FAX : 03-5824-9944
営業時間 : 10:00~19:00
定休日 : 水曜定休


【営業時間】10:00~19:00
【定休日】水曜定休
